Deceuninck is een Belgisch bedrijf uit Hooglede-Gits (nabij Roeselare) dat actief is in de sector van de bouwmaterialen: profielen voor ramen en deuren. Velen kennen het bedrijf ook door het wielrennen, waar het jarenlang een naamsponsor was (o.a. Deceuninck-Quick-Step).
Den bouw! Een sector in crisis. Dat klopt… voor West-Europa en Noord-Amerika dan toch. Deceuninck mag dan wel gevestigd zijn in België, meer dan 50% van hun winst en cashflow komt uit landen waar “den bouw” sterk groeit en extra overheidsstimulans krijgt.
Omdat de Westerse wereld wakker ligt van stijgende rentes, kijken ze niet om naar bedrijven als Deceuninck. De automatische reflex gaat als volgt: stijgende rente => slecht voor de bouwsector => slecht voor bouwmaterialen => we beleggen er niet in.
Deceuninck is dus vanuit sentimentsperspectief een interessant aandeel, maar er zijn ook voldoende technische en fundamentele elementen die de komende jaren een rugwind kunnen geven aan het bedrijf.
Dit aandeel past binnen de “value” component van de Geldvos strategie die ik in februari heb toegelicht. (Link: Hoe ik 23,61% rendement per jaar behaalde).
Dit artikel is eveneens te beluisteren als podcast op Spotify en Apple Podcasts of te bekijken op YouTube (publicatie vrijdagochtend).
Wie of wat is Deceuninck?
Activiteiten
Deceuninck bestaat al sinds 1937 toen het begon als producent van knopen, gespen en kammen uit kunststofplaten. In de jaren 60 stapte het bedrijf over op de extrusie van pvc-granulaten en sindsdien is het uitgegroeid tot een van de grootste onafhankelijke producenten van raam- en deursystemen ter wereld. Sinds 11 juni 1985 noteert het bedrijf op de Brusselse beurs onder de ticker DECB.
Deceuninck maakt raam-en deurprofielen. Initieel enkel Pvc-profielen, maar sinds de JV (2019) en latere overname van So Easy (2025) ook aluminium. Misschien zijn uw ramen of deuren gemaakt door Deceuninck!
Die profielen verkopen ze niet aan jou en mij rechtstreeks, maar aan raamfabrikanten die de ramen en deuren assembleren en bij de klanten installeren. Puur B2B dus, met meer dan 4.000 klanten in meer dan 90 landen, 14 productievestigingen en 3800 medewerkers.
Raam- en deursystemen zijn goed voor ruim 91,7% van de omzet. Daarnaast zijn er nog de kleine divisies outdoor living (terrasplanken en gevelbekleding – 3,4%) en home protection (rolluiken en toebehoren – 4,9%).
Regio’s
Deceuninck rapporteert in drie segmenten: Europa, Noord-Amerika, en Turkije & Emerging Markets (dat naast Turkije ook Australië, Brazilië, Chili, Colombia, India, Mexico en Thailand omvat).
Zo zag hun boekjaar 2025 eruit:
| Segment | Omzet | % van omzet | Adj. EBITDA | % van EBITDA | Marge |
| Europa | €361,5m | 46,8% | €30,1m | 27,3% | 8,3% |
| Noord-Amerika | €158,4m | 20,5% | €22,3m | 20,2% | 14,1% |
| Turkije & EM | €252,9m | 32,7% | €57,8m | 52,4% | 22,8% |
| Groep | €772,7m | 100% | €110,2m | 100% | 14,3% |
Heb je het gezien? Eén derde van de omzet levert meer dan de helft van de winst op. De EBITDA-marge in Turkije ligt op 22,8%, bijna drie keer zo hoog als in Europa. En dat is geen uitschieter: in 2024 was Turkije & EM goed voor 35,5% van de omzet en 54,9% van de EBITDA.
Deceuninck is geen Belgisch maakbedrijf met een Turkse tak. Het is een Turkse marktleider die daarnaast ook Europese en Amerikaanse takken heeft.
Die Turkse aanwezigheid dateert van het begin van deze eeuw, toen Deceuninck Ege Profil overnam. Vandaag heeft Deceuninck 86,86% van de aandelen van Ege Profil Ticaret ve Sanayi AS, dat zelf apart noteert op Borsa Istanbul onder de ticker EGPRO.
Tijdens het schrijven van dit artikel werden de halfjaarresultaten bekendgemaakt. Deze waren zeer goed met een omzetgroei van 22,7% voor het segment Turkije en EM, +7,2% voor Europa en -3,7% voor Noord-Amerika. Het gewicht van de Turkse tak wordt dus enkel zwaarder.
Wat betaal je vandaag?
Op 6 september 2026 noteerde Deceuninck €2,385. Met 139.595.260 aandelen kom je op een marktkapitalisatie van €332,77 miljoen.
Een cijferoverzicht.
| 2023 | 2024 | 2025 | 1H 2026 | |
| Omzet | €866,1m | €827,0m | €772,7m | €420,1m |
| Adjusted EBITDA | €117,9m | €118,1m | €110,2m | €67,3m |
| Adj. EBITDA-marge | 13,6% | 14,3% | 14,3% | 16% |
| Nettowinst | €13,6m | €15,9m | €26,8m | €26,2m |
| Winst per aandeel | €0,07 | €0,10 | €0,19 | €0,16 |
| Brutodividend | €0,08 | €0,08 | €0,09 | ? |
Merk op wat hier gebeurt. De omzet daalde van 2023 tot 2025 in twee jaar met 11%, grotendeels door de val van de lira (in 2025 alleen al een negatief wisselkoerseffect van 11,3% op de omzet) en door zwakke volumes in Europa. En toch: de marge bleef op 14,3% en de nettowinst ging van €13,6m naar €26,8m. Dat is wat een bedrijf kan doen als het zijn kostenstructuur onder controle heeft.
We zijn nog maar halverwege 2026 en de winst in dat half jaar is bijna even groot als
- De winst van 2025.
- De winst van 2023 en 2024 samen.
Sterke man en uitvoerend voorzitter / CEO Francis Van Eeckhout benadrukte bij de resultaatbesprekingen dat er eenmalige winsten zijn en dat deze niet noodzakelijk te herhalen zijn in de volgende periodes. Kort daarop kocht hij zelf meer aandelen. Luister niet naar wat ze zeggen, maar kijk naar wat ze doen. Later meer daarover.
Waardering 1: Multiples
Aan de huidige koers van €2,385 (data 06/09/2026) koop je het volgende:
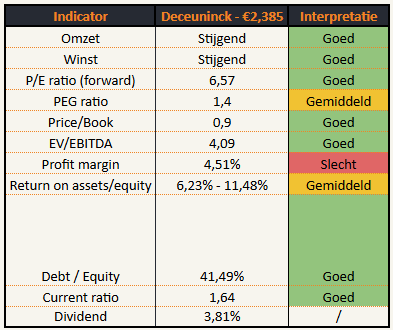
Op basis van de cash flow is het aandeel zeer goedkoop: 4,09 terwijl het sectorgemiddelde ligt rond 6x. Dat zou een koers betekenen van €3,915 (+64%). De markt gaat ervan uit dat de cashflow niet duurzaam is. Op basis van 2024 en 2025 leek die bezorgdheid terecht omdat de omzet toen daalde.
De dalende omzet was het gevolg van een moeilijke bouwmarkt in EU + Noord-Amerika en de hoge inflatie in Turkije waardoor de omzet van Ege Profil steeds minder waard wordt in euro. De omzet en winst van de Turkse dochter moeten dus minstens evenveel stijgen als de Turkse Lira daalt om gelijke tred te houden in euro’s.
Dat is niet vanzelfsprekend, maar dat doen ze wel! De voorbije 10 jaar groeide de Turkse dochter elk jaar haar omzet gemiddeld met 5,7%, de operating cash flow met 7,7% en de winst met 10,2%. Allemaal omgerekend naar euro. Dat risico is terecht, maar het bedrijf bewijst al op lange termijn, dat ze het goed onder controle hebben.
Op basis van koers/winst en koers/boekwaarde is Deceuninck goedkoop. Zeker als de winst verder blijft stijgen. De gemiddelde koers-winstverhouding binnen de sector is 13,55. Deceuninck aan zo’n multiple komt neer op een koers van €3,416 (+43%).
Waardering 2: sum of the parts
Wat zijn de verschillende onderdelen van Deceuninck waard?
Ege Profil noteert apart in Istanbul. Aan 37,74 lira per aandeel en 545 miljoen aandelen kom je op een beurswaarde van 20,57 miljard lira. Tegen een wisselkoers van ongeveer 56,3 EUR/TRY is dat €366 miljoen voor 100% van Ege Profil.
Deceuninck bezit daar 86,86% van. Marktwaarde van dat belang: ± €317 miljoen.
Zet dat naast de marktkapitalisatie van de hele groep, €333 miljoen.
Met andere woorden: voor ongeveer €16 miljoen krijg je er Europa en Noord-Amerika bij. Samen goed voor €550 miljoen omzet en €52,3 miljoen EBITDA (adjusted). Daar staat wel de netto schuld van €123 miljoen tegenover.
| Component | Waarde |
| 86,86% Ege Profil aan beurskoers Istanbul | €317m |
| Europa + Noord-Amerika aan 5x adj. EBITDA (€52,3m) | €262m |
| Min: netto financiële schuld groep | €-123m |
| Waarde eigen vermogen | €456m |
| Per aandeel | €3,27 |
Dat is +37% ten opzichte van vandaag. Ben je conservatiever en neem je 4x voor Europa en Noord-Amerika, dan kom je op €2,89 (+21%). Neem je het sectorgemiddelde van 6x, dan zit je op €3,64 (+53%).
Hierbij trek ik de volledige schuld af van de groep, terwijl een stuk van die schuld in Turkije zit. Dit is eigenlijk al verrekend is in de beurskoers van Ege Profil. Mijn berekening is dus een beetje te streng.
De markt kent een grote discount toe op Ege Profil. De redenen hiervoor zijn:
- Ege Profil heeft zelf maar 13% free float en is dus ook maar beperkt liquide.
- Het aandeel staat bovendien ongeveer 60% hoger dan een jaar geleden. Vatbaar voor correctie?
- Je kan de dochter niet zomaar verkopen om die waarde te realiseren dus een holding discount is terecht.
- Het Turkije risico: de vrees dat de waardedaling van de Turkse lira de winst in euro ongedaan maakt.
Terechte redenen behalve de laatste. Dat werd in het vorige hoofdstuk bij de multiples al ontkracht.
Waardering 3: cash flow
Multiples zijn leuk, winst is leuk. Cash flow is het beste. De mate waarin een bedrijf cash kan genereren is wat het waardevol maakt. Dat is belangrijker dan de winst!
Met cash kan je dividend betalen, aandelen terugkopen, schuld terugbetalen of investeren in groei.
Wat komt er onderaan de streep effectief binnen?
| (in €miljoen) | 2023 | 2024 | 2025 |
| Kasstroom uit operationele activiteiten | 133,8 | 72,1 | 63,0 |
| Investeringen | -56,1 | -38,5 | -35,5 |
| Verkoop vaste activa | +1,7 | +2,8 | +1,0 |
| Vrije kasstroom | 79,4 | 36,5 | 28,6 |
| Netto betaalde interesten | -5,1 | -6,9 | -1,5 |
| Overige financiële kosten (wisselkoers, bank, IAS 29) | -10,7 | -15,8 | -14,9 |
| Vrije kasstroom na financiële kosten | 63,7 | 13,8 | 12,3 |
| waarvan mutatie werkkapitaal | +32,2 | -18,5 | -25,6 |
| Vrije kasstroom na financiële kosten, voor werkkapitaal | 31,5 | 32,2 | 37,8 |
Die onderste lijn is het cijfer dat telt. 2023 was geen sterk jaar, het was een jaar waarin €32,2 miljoen voorraad werd afgebouwd. In 2024 en 2025 ging er samen €44,1 miljoen werkkapitaal in, deels om voorraad op te bouwen voor de sluiting van de Duitse fabriek.
Kijk je door die schommelingen heen, dan verbeterde de onderliggende cash flow van €31,5 miljoen naar €37,8 miljoen. En dat in de twee slechtste jaren die de Europese en Amerikaanse bouwmarkt in meer dan een decennium gekend hebben. Op een beurswaarde van €333 miljoen is dat een rendement van 11,4%.
We zien ook dat de investeringen in 2025 €35,5 miljoen waren tegenover afschrijvingen van €47,7 miljoen. Het bedrijf investeert dus minder dan het afschrijft, wat op korte termijn de kasstroom verbetert. Dat kan aangeven dat de grote investeringscyclus (bvb. een recyclagefabriek, de herstructurering in Duitsland) achter de rug is.
Een bedrijf dat in een slechtst deel van de cyclus 10% vrije kasstroom op zijn beurswaarde genereert… Niet slecht. Veel cyclische bedrijven slagen er nauwelijks in om dan cash flow positief te blijven.
Waardering 4: Analistenconsensus
In deze oefening kan ik kort zijn. De consensus van de analisten is outdated. Ze waren al zeer zeer conservatief voor de halfjaarresultaten: Deceuninck haalde in de eerste jaarhelft alleen al €67,3 miljoen adj. EBITDA (59% van de raming voor het volledige jaar), en €26,2 miljoen nettowinst tegenover €34,3 miljoen voor heel 2026. Zelfs met een zwakkere tweede jaarhelft komen die cijfers te laag uit.
De consensus onder analisten was dat de segmenten Europa en Noord-Amerika zouden groeien, terwijl er slechts een zeer beperkte groei zou zijn in Turkije +Emerging markets. Als zij binnenkort hun DCF’s bijstellen, zullen ze het segment met de grootste winstmarge een extra boost geven.
Het gemiddelde koersdoel van de analisten lag op €2,97 (+24,5% vs vandaag), met een consensusadvies “opbouwen”. Dat koers zal sowieso hoger worden bijgesteld.
Bedenking dividend / aandeelhouderswaarde
Vandaag krijg je een dividend van 3,77% bruto of 2,64% netto voor de Belgen.
Het dividend van €0,09 / aandeel kost het bedrijf €12,4 miljoen. Dat is 46% van de nettowinst en 43% van de vrije kasstroom van 2025.
Er is dus ruimte. Dit dividend loopt geen gevaar.
De analistenconsensus voor winst in 2028 was €45,3 miljoen. We weten al dat hun inschatting waarschijnlijk te laag is, maar laten we er toch mee rekenen. Stel dat het bedrijf dezelfde payout ratio toepast (46%), dan keert men €20,84 miljoen euro dividend uit. Dat is een brutodividend van €0,1512 of 6,34% tegenover de huidige koers (netto 4,44%).
Men kan ook het dividend gelijk houden en eigen aandelen inkopen, schulden terugbetalen of investeren in groei. Mijn voorkeur gaat naar inkoop eigen aandelen om te vernietigen. Dat is fiscaal interessanter dan dividend voor particulieren. Maar in beide gevallen zal ik tevreden zijn.
Turkije als rugwind
Meer dan de helft van de groepswinst komt uit Turkije waar Deceuninck marktleider is. Wat er in Turkije gebeurt, bepaalt dus wat er met dit aandeel gebeurt… En in Turkije is er de voorbije achttien maanden veel veranderd.
Fundamenteel
- Dalende inflatie en beleidsrente: in 2024 was de inflatie 75% en de beleidsrente 50%. Dramatisch. In augustus 2026 is dit gedaald naar 32,1% en 37% respectievelijk. Dat is nog steeds gigantisch hoog, maar het wordt minder erg.
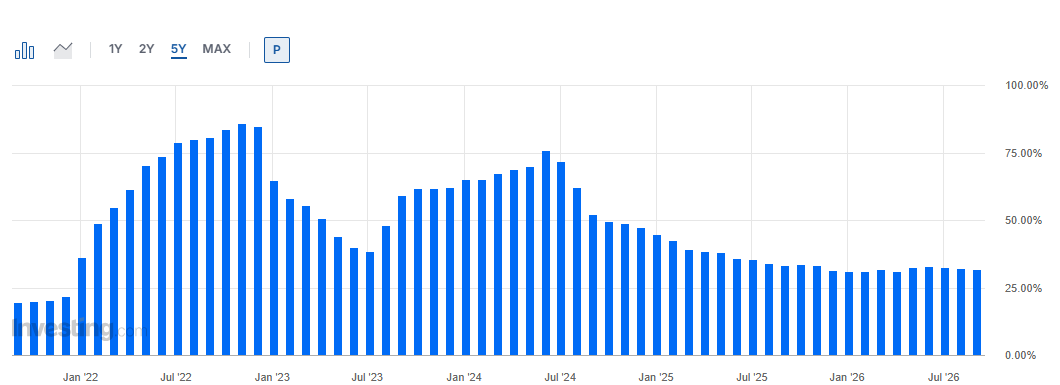
- De Turkse woningmarkt is booming business. Mede dankzij de dalende rente.
- Woningverkopen 2025: +13,6% tegenover 2024
- Verkopen met hypotheek 2025: +48,8% tegenover 2024. In januari en februari 2026 nog eens +29,0%
- Bouwvergunningen 2025: +30,3% tegenover 2024
- Hypotheekhervormingen (februari 2026): de overheid wil kopers ondersteunen bij de aankoop van een eerste woning. Eigen inbreng van slechts 10% en hypotheken tot 25 jaar zijn er nu mogelijk. Dat brengt in één klap miljoenen Turken terug in de markt.
- De heropbouw na de aardbevingen. De overheid heeft een programma lopen waarbij 6,7 miljoen gebouwen verplicht seismisch moeten worden versterkt of vervangen. Meer dan een decennium aan verplichte renovaties.
- Turkije positioneert zich als de energiehub van Europa. Ze ontvangen aardgas, LNG, olie vanuit Rusland, Middellandse Zee, Midden-Oosten, … Erdogan probeert op dit vlak iedereen te vriend te blijven. Lage energiekosten zijn het gevolg. Belgische gezinnen betalen 5 á 6 keer meer voor elektriciteit dan Turkse. Belgische bedrijven betalen 2 á 3 keer meer voor elektriciteit dan Turkse.
- Vennootschapsbelasting in Turkije wordt 2026 gehalveerd voor industriële en landbouwbedrijven. Vanaf januari 2027 daalt de vennootschapsbelasting van EGE Profil van 25% naar 12,5%.
- Turkije lanceert een fiscaal offensief om internationaal geld aan te trekken. In mei keurde het Turkse parlement een pakket van negen permanente maatregelen goed:
- 0% inkomstenbelasting op buitenlandse inkomsten gedurende 20 jaar
- 1% erfbelasting
- staatsburgerschap vanaf 400.000 dollar
- Vennootschapsbelastingen vanaf 9% (afhankelijk van bedrijfsactiviteit)
- Een eenmalige heffing van 2% om buitenlands vermogen te repatriëren.
- Geen BTW of importheffingen voor machines en materiaal
- Bedrijven die actief zijn in het Istanbul Finance Centre zijn vrijgesteld van vennootschapsbelasting tot 2047.
Turkije positioneert zich hiermee expliciet als alternatief voor de Golfregio, op een moment dat internationaal mobiel kapitaal zijn domicilie herevalueert. Als dat kapitaal richting Istanbul en de kuststeden komt, komt het in vastgoed terecht. En daar staat Deceuninck als marktleider klaar. Een onrechtstreeks gevolg van de oorlog in het Midden-Oosten.
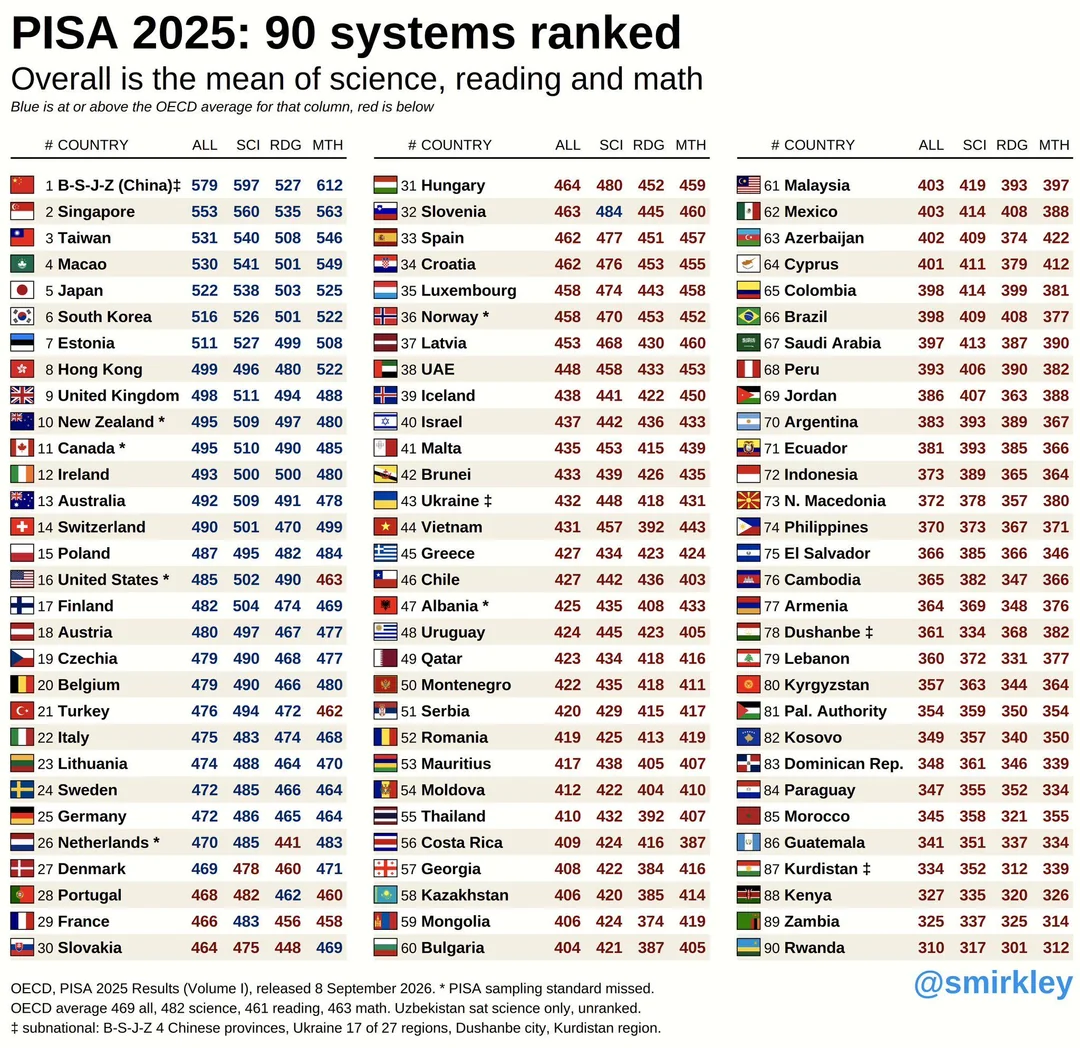
- Deze week werd ook bekend dat het Turkse onderwijs de beste leerling van de OESO-klas is. Hun Pisa-scores gingen er het meest op vooruit. In de totale ranking komen ze net na België. Binnenkort boven België als de trend zich doorzet.
Technisch
Onderstaande grafiek is de Turkse ETF (ticker TUR – Europese variant = ITKY).
Het is een kwartaalgrafiek (1 kaars = 1 kwartaal) waarmee je duidelijk de trends op lange termijn kunt identificeren.
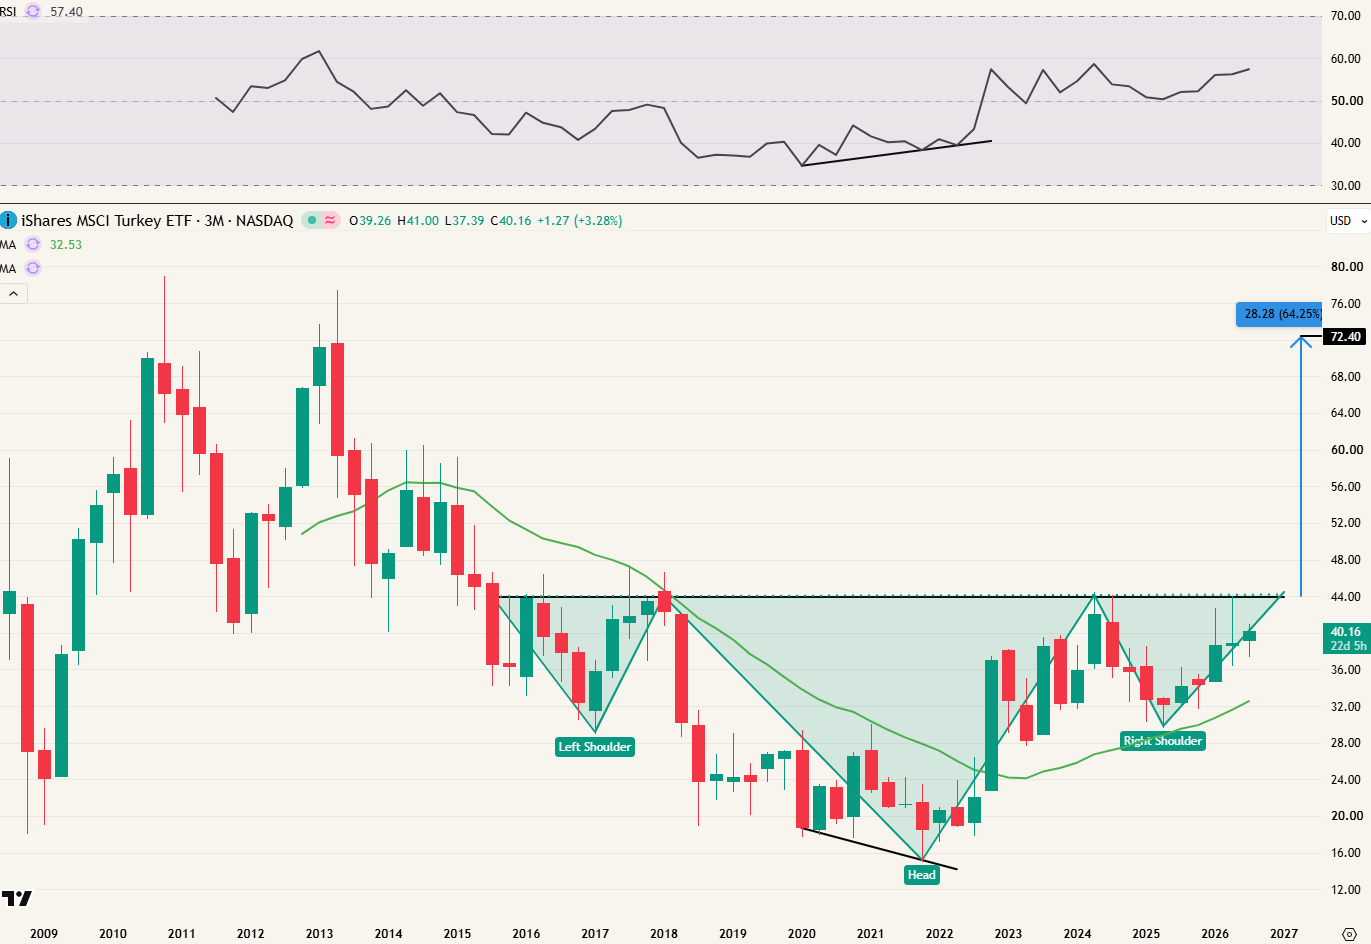
- De MA20 is duidelijk leidend. De koers ging eronder in Q4 2013 en kon niet erboven sluiten tot Q4 2022, 9 jaar later. Na de uitbraak volgde een backtest in Q2 2025.
- De bodem viel samen met positieve divergentie
- Er wordt een omgekeerd hoofd- en schouderspatroon gevormd. Eens gebroken boven de neklijn geeft deze een koersdoel van $72,4. Dat is ca. 80% boven de huidige koers.
Een beloftevolle setup voor Turkije als land, met de keerzijde dat het lang kan duren. Werken met kwartaalgrafieken is echt handelen op lange termijn. De meeste beleggers zeggen dat ze op die termijn handelen, maar de meeste actieve beleggers hebben er het geduld niet voor.
Wanneer de Turkse ETF breekt boven deze neklijn, gaat de hele Turkse markt hoger en Deceuninck zal hiervan profiteren.
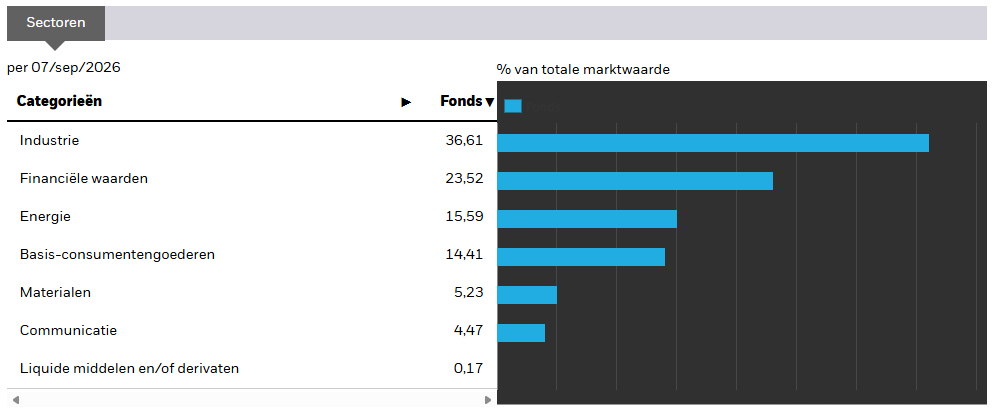
Wie brede blootstelling aan het land zelf overweegt, kan dat kopen via de ITKYETF. Dit is de sectorverdeling van deze ETF
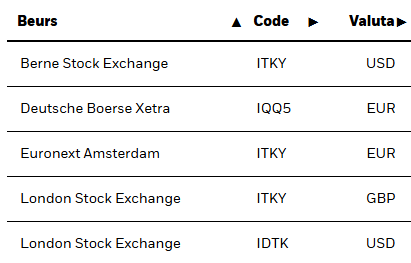
Deze is te koop op verschillende beurzen. Let op: Andere tickers/code op de Duitse en Londense beurs.
Desinteresse België als potentiële rugwind
Nobody cares about Belgium. Geopolitiek niet. Economisch niet. Cultureel niet. We komen er zelf niet voor op. Telkens er iemand “French fries” besteld, zou je moeten zeggen “You mean Belgian fries, sir”. Doet bijna niemand. De Belg/Vlaming is vergeten hoe hij moet opkomen voor zichzelf, onrechtstreeks een gevolg van het feit dat we 283 van de laatste 500 jaar door buitenlanders bezet zijn geweest.
Dat trekt zich door op veel vlakken, waaronder ook onze beurs. Die slaagt er niet in om enige internationale sympathie op te wekken. Uiteraard is de jarenlange stiefmoederlijke behandeling van de politiek hier mede verantwoordelijk voor.
Recent aangehaald in de nieuwsbrief van Maarten Verheyen: Belgische pensioenfondsen investeren in de jaren ‘90 bijna alles op de beurs van Brussel. Nu is dat slechts een kleine 6% van hun beleggingen.
Beleggen op de Belgische beurs is m.a.w. contrair geworden. Dat kan interessant zijn als er onderliggend waarde is én wanneer een trigger deze tot uiting kan brengen.
In het geval van Deceuninck (en bij uitbreiding Europa) zijn er verschillende triggers:
- De Europese Unie wil Europees spaargeld “mobiliseren”. In plaats van op spaarrekeningen zien ze het liever naar Europese bedrijven gaan. Veel vraagtekens bij hoe zoiets eruit kan zien, maar momenteel is die appetijt bij veel Europeanen er niet. Stel je voor dat je een extra vrijstelling krijgt op de meerwaardebelasting of een belastingkrediet als je belegt in Europese bedrijven/fondsen. Zo’n variant zit er vroeg of laat wel aan te komen.
- De Belgische overheid zoekt ook geld. Voor hen is het ook interessant dat spaargeld naar de Brusselse beurs gaat. Recent hebben Zuid-Korea en Japan het goede voorbeeld gegeven: met fiscale stimulans de eigen binnenlandse beurs stimuleren. Goed voor de eigen bedrijven, goed voor de eigen beleggers, goed voor de belastinginkomsten. De wortel werkt altijd beter dan de stok. (Lees je mee heren De Wever & Jambon?)
- De Turkse groei die zich verder zet en versnelt dankzij de recente fiscale maatregelen.
- Upgrade van analisten vooruitzichten en koersdoelen.
- Verdere inkopen van de sterke man achter het bedrijf?
Sterke man Van Eeckhout
De sterke man achter het Deceuninck is Francis Van Eeckhout. Hij werd rijk met de betongroep die hij erfde van zijn vader en verder uitbouwde samen met zijn broer. Na de verkoop investeerde hij €42 miljoen in Deceuninck (2014).
Van Eeckhout is via zijn echtgenote Benedikte Boone verbonden aan de familie Boone, referentieaandeelhouder van Lotus Bakeries. In die familie weten ze wat waardecreatie is.
Francis Van Eeckhout controleerde eerder dit jaar net geen 30% van het bedrijf. In juni oefende Van Eeckhout 1.050.000 inschrijvingsrechten uit. Daarvoor betaalde hij ca. €2 miljoen.
Hierdoor ging zijn belang over de drempel van 30%. Volgens de Belgische overnamewetgeving betekent dat een verplicht openbaar overnamebod op alle overige aandelen
Dat bod kwam er op 16 juli 2026 aan €2,11 per aandeel in cash. De koers stond toen een stuk hoger (€2,22), dus het was niet logisch dat aandeelhouders hier op zouden ingaan. Finaal werden er toch 1,9 miljoen aandelen gekocht (ca. 2%). Van Eeckhout betaalde daarvoor €4 miljoen en verhoogde zijn belang in het bedrijf naar 32%.
Side note: 500k van die aandelen kwam van een holding van zijn vrouw. Dat kan je dus zien als interne verschuiving van kapitaal binnen de familie (ca. €1,055m). Als familie balen ze dus ca. €3 miljoen voor de gekochte aandelen (excl. die van zijn vrouw).
Maar daar eindigt het niet.
Van Eeckhout blijft bijkopen
Hij is blijkbaar nog niet klaar met kopen.
Na de publicatie van de halfjaarresultaten kocht Van Eeckhout opnieuw aandelen. Deze keer aan een koers van €2,4; €2,41 en €2,42. Een verder teken van vertrouwen.
Maar met een klein gevolg. (Uit de Tijd):
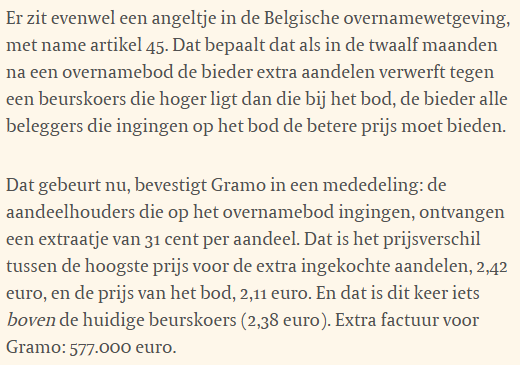
Omdat hij per se aandelen wou blijven bijkopen, moet hij €577k extra betalen. (¼ aan zijn vrouw dus €433k effectief extern familie betaald).
Hiermee zet Van Eeckhout een vloer onder de koers. Door ca. 2 miljoen aandelen bij te kopen aan een koers van €2,4 – €2,42 zegt hij tegen de markt: Op dit niveau is mijn bedrijf interessant geprijsd.
Publiekelijk zegt hij dat de goede halfjaarresultaten niet te extrapoleren zijn naar de rest van het jaar of de toekomst, maar zelf blijven bijkopen… Ik herhaal: Luister niet naar wat ze zeggen, maar kijk naar wat ze doen.
De tweede grootste aandeelhouder (8% – H.P Participaties) is Wim Hendrix, een bevriende ondernemer/investeerder die hij aan boord haalde in 2017. Samen controleren zij 40%.
Deceuninck technisch bekeken
Zeer lange termijn (kwartaal)
We zien een grote afstraffing voor en tijdens de financiële crisis (o.l.v. vorig management). Daar waren goede redenen voor:
- Teveel (slechte) overnames met teveel schulden in de periode 1997-2004
- De VS was toen de grootste markt van Deceuninck en de huizenmarkt stortte er volledig in.
- Massale afschrijvingen en dreigend faillissement door schulden die ze niet meer konden betalen.
- Reddingsoperatie in september 2009 waardoor het aantal aandelen x 5 ging! (van 21,55 miljoen naar 107,750 miljoen).
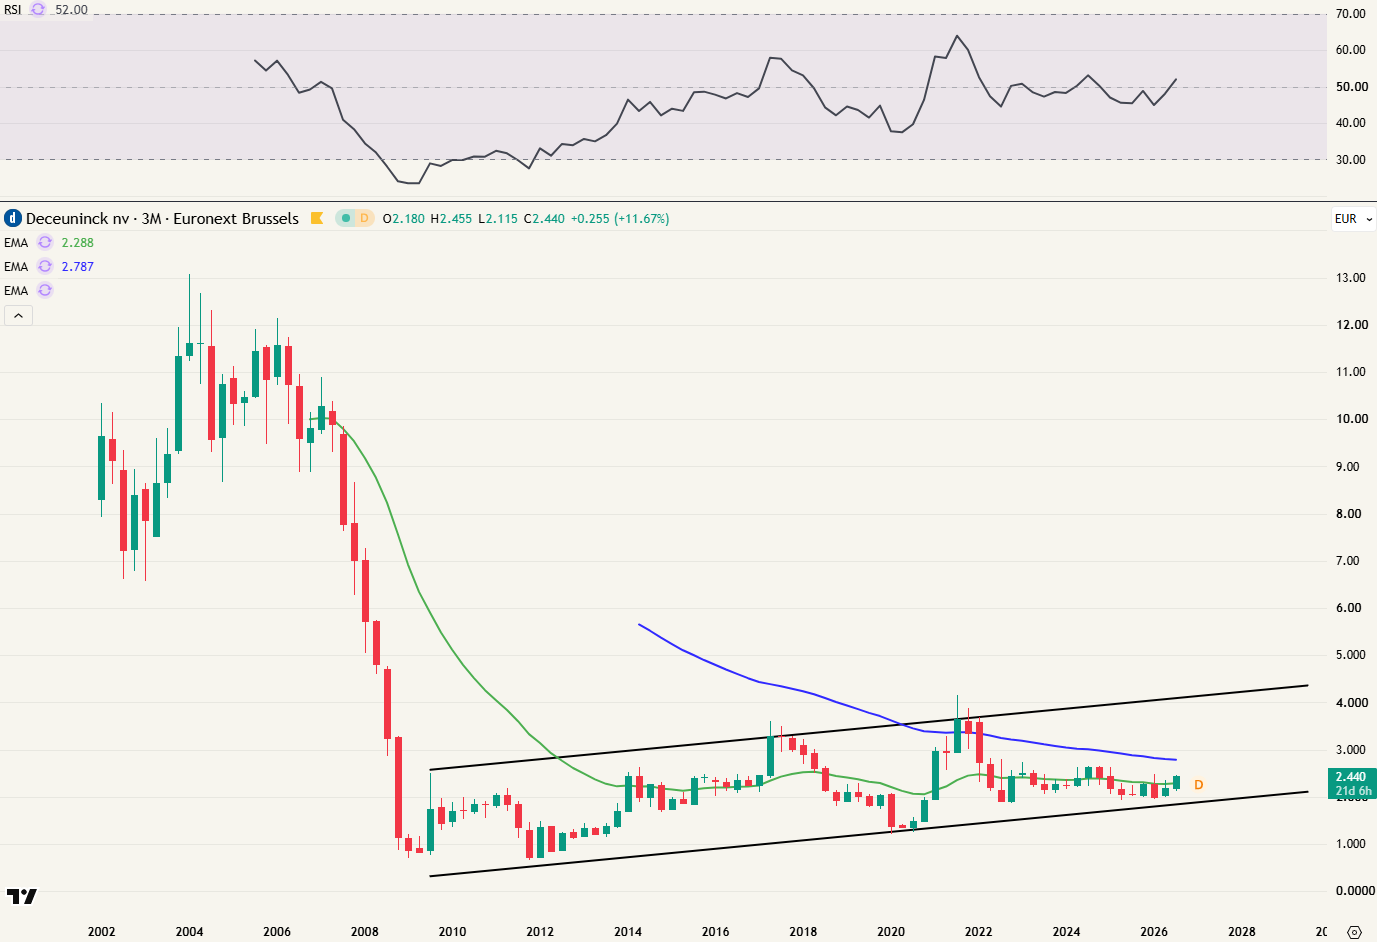
Sinds die afstraffing zit het aandeel in een jarenlange traag stijgend trendkanaal. De huidige koers zagen we ook in januari 2014. Je kan dus stellen dat de koers, met ups en downs, al 12 jaar aan het consolideren is. De koers zit nu eerder bij de onderkant van het trendkanaal.
Een bekend gezegde op Wall Street is: “The longer the base, the higher in space”. Hoe langer iets consolideert, hoe groter de beweging nadien als het terug in beweging komt.
Een recent voorbeeld is de Europese bankensector. De koers consolideerde 15 jaar in een trendkanaal om erna hard uit te breken.
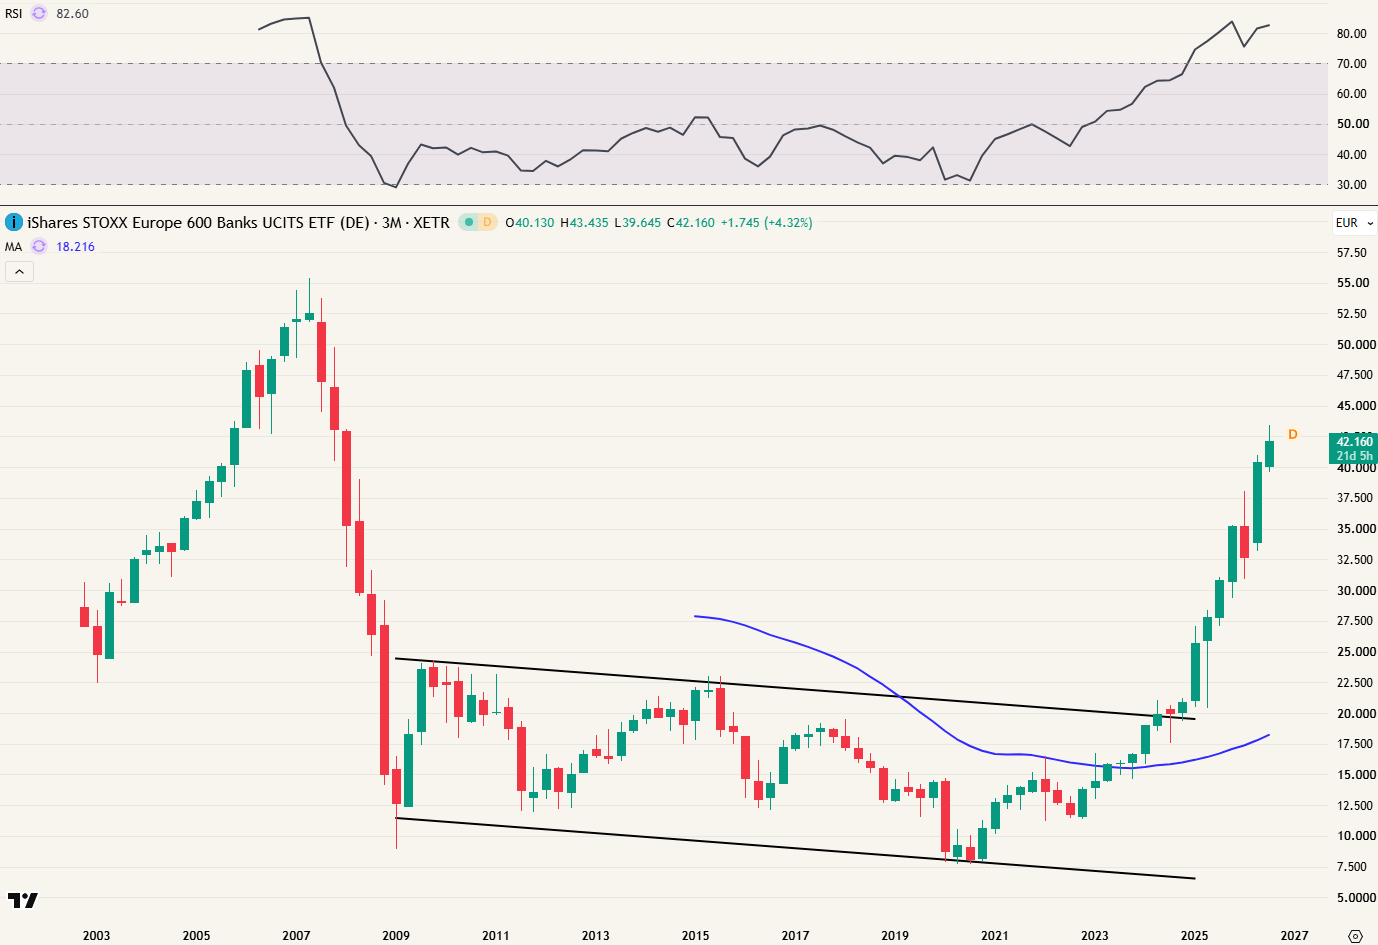
Absoluut geen garantie dat het zo zal lopen, maar de grafiek is alvast beloftevol.
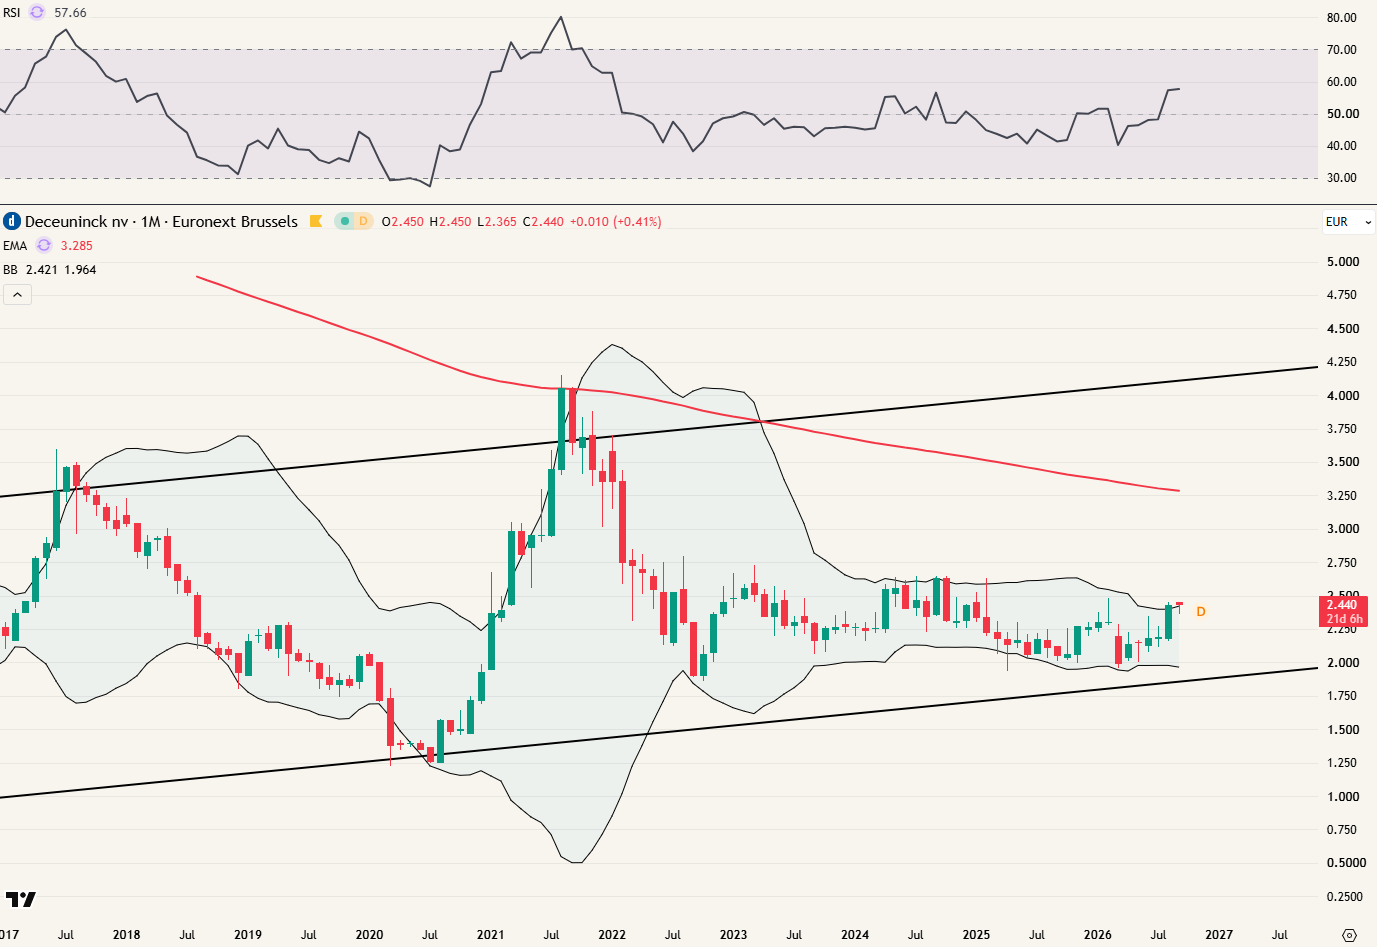
Lange termijn (maand)
De voorbije 4 jaar deed de koers niet veel, met uitzondering van een tijdelijke winstpiek dankzij corona.
Positief is dat de maandgrafiek in augustus sloot boven de Bollinger band.
- Dat is geleden van januari 2021. Toen ging de koers op 70% hoger in 7 maanden.
- De keer daarvoor was april 2017. Toen ging de koers 25% hoger in 3 maanden.
Korte termijn (dag)
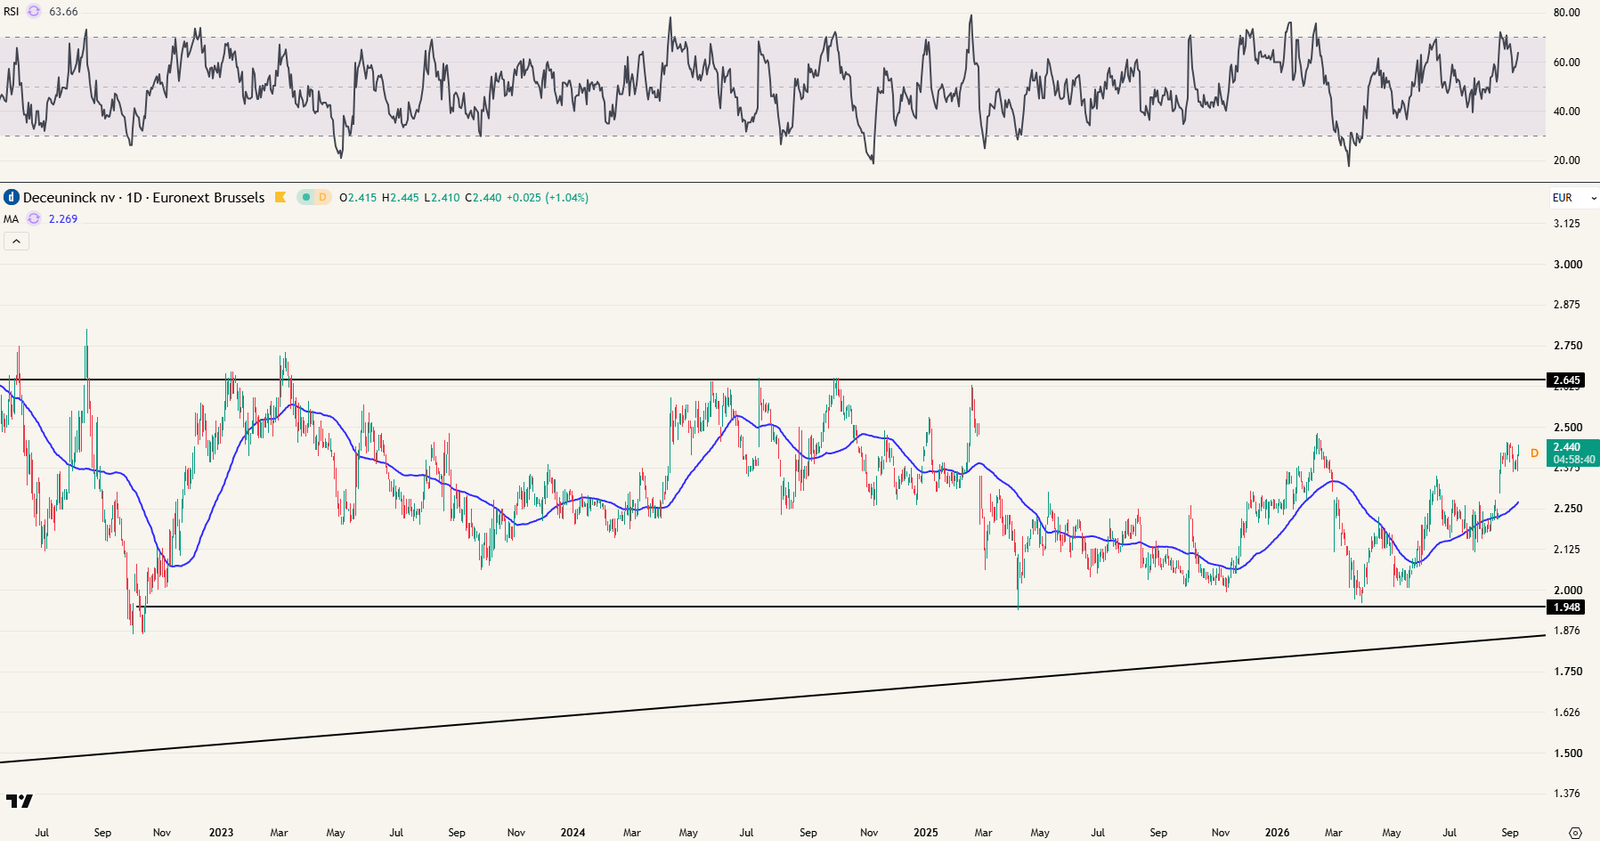
Op kortere termijn consolideert de koers tussen €1,95 en €2,65. Een range van €0,7.
- De koers noteert boven MA20, MA50 en MA200. Een duidelijke stijgende trend op korte termijn.
- Voorlopig zie ik geen technische waarschuwingssignalen voor een correctie.
Niveaus om in de gaten te houden:
- Een uitbraak boven de horizontale weerstand van €2,65 is een bevestiging van de stijgende trend.
- Een daling richting €2 zou een technisch interessant koopmoment zijn. Daar valt de horizontale steun samen met die van het stijgend trendkanaal. Als de koers in de buurt van €2 komt, zal ik mijn positie verdubbelen (onder de assumptie dat het fundamentele plaatje van het bedrijf/Turkije gelijk is gebleven).
Conclusie
Deceuninck scoort goed op de drie vlakken:
- Fundamenteel: Winstgevend, groeiend, een sterk groeiende Turkse markt en een sterke referentieaandeelhouder die blijft bijkopen.
- Technisch: Decennialange consolidatie. “Dood geld” terwijl het onderliggende bedrijf steeds beter werd. Een zeer lange bodem is gevormd en we zitten dicht tegen de onderkant van een trendkanaal op zeer lange termijn.
- Sentiment: Door jarenlange underperformance wordt er helemaal niets meer verwacht van dit aandeel. Iedereen denkt dat de bouw het slecht gaat doen en amper iemand buiten Turkije heeft een notie van welke fiscale bazooka ze daar hebben afgevuurd op hun bouwsector.
Het bedrijf hield stand in een moeilijke bouwmarkt en heeft verschillende katalysatoren die hun winst kunnen versterken. Tegelijk koop je het aan een goedkope waardering waaraan de referentieaandeelhouder het zelf koopwaardig acht. Deze waardering geeft je een mooie margin of safety en je krijgt netto 2,6% dividend terwijl je wacht op het verdere verloop van dit verborgen groeiverhaal.
Iedereen en zijn moeder vindt de goedkope waardering voor Deceuninck terecht wegens “Turkije risico”. Ik denk dat binnen nu en 5 jaar het bedrijf een “Turkije premie” zal krijgen.
Disclaimer
Ik heb aandelen van Deceuninck en ben dus bevoordeeld. Ca. 2,5% van mijn portefeuille met met aankoopprijs €2,22. Indien de koers naar €2 beweegt, zal ik mijn positie verdubbelen.
Ik krijg geen vergoeding voor dit artikel/podcast.
Veel succes!
Geldvos 🦊
P.S. Fan van de blog of podcast? Je zou mij een ongelooflijk plezier doen door Geldvos op Spotify te volgen en mij een 5-sterren review te geven. Dank u!