Koper staat 6% onder de recente recordkoers van $6,9285 per pond (22 september). De kopermijnen staan 27,6% onder hun all-time high in januari 2026 of 25,8% onder de top eind augustus.
Eén van de twee heeft het mis.
Iedereen is vandaag bullish op koper. UBS noemt het een van zijn grondstofthema’s met de hoogste overtuiging. AI, datacenters, elektrificatie, defensie: elk groot verhaal van de laatste jaren heeft koper als belangrijke input.
Ik schrijf al meerdere jaren over koper als investeringcase en op lange termijn blijf ik ervan overtuigd dat we hogere prijzen moeten hebben om voldoende productie te stimuleren. Op korte termijn gaan er bij mij alarmbellen af wanneer iedere belegger en bank, de consensus, akkoord gaat met mijn beleggingscase. Tijd om in te zoomen op de bear case van koper, want er zijn voldoende elementen die het groeiverhaal (tijdelijk) onderuit kunnen halen. Een tariefbeslissing die de prijs kan doen instorten. Een groeiend overschot. Stijgende rentes, een vertragend China en een AI-trade die kraakt.
Dit artikel is eveneens te beluisteren via Spotify en Apple Podcasts of te bekijken op YouTube (publicatie dinsdagochtend).
De long case in het kort
De vraag
Koper zit in alles wat stroom transporteert: elektriciteitsnetten, elektrische wagens, windmolens, wapens en datacenters. S&P Global verwacht dat de vraag tegen 2040 met 50% stijgt tot 42 miljoen ton.
Het aanbod
De wereldwijde mijnproductie piekt volgens S&P Global in 2030. Tegen 2040 ontbreekt er 10 miljoen ton, een kwart van de vraag. BHP verwacht een structureel tekort vanaf 2028. Tegen midden jaren 2030 is er 8 tot 10 miljoen ton extra aanbod nodig. Dat zijn 8 tot 10 nieuwe Escondidas, de grootste kopermijn ter wereld. Van ontdekking tot productie van een nieuwe mijn duurt het gemiddeld 17 jaar.
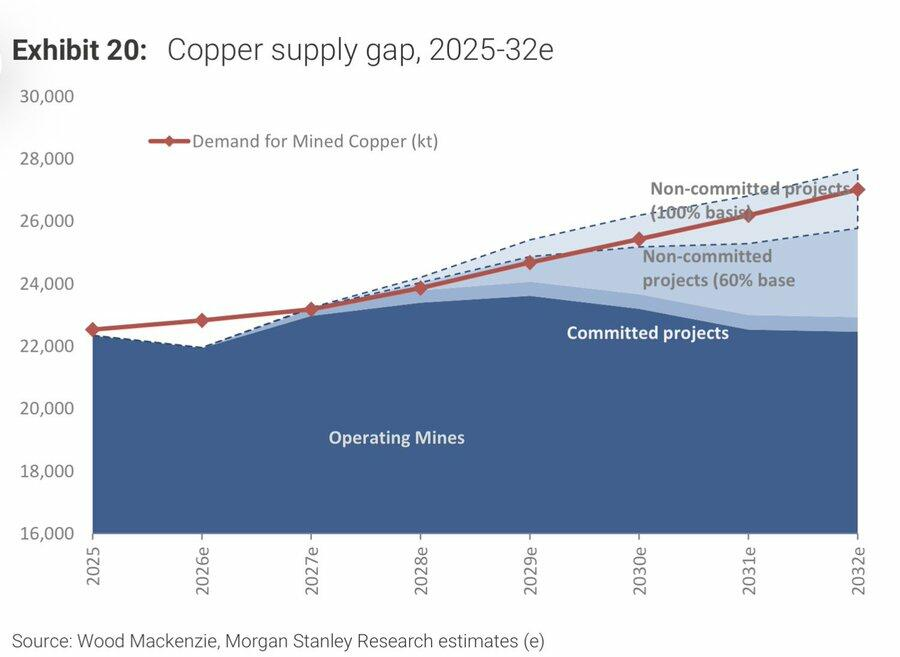
Ook bestaande mijnen sputteren. Grasberg (Indonesië) en Kamoa-Kakula (Congo) draaien nog niet op volle kracht na incidenten in 2025. De Chileense productie daalt. BHP legde Escondida op 23 september stil na een dodelijk ongeval, en bij Centinela van Antofagasta dreigt een staking. Deze problemen ook besproken hier (oktober 2025).
De voorraden
Volgens Deutsche Bank staan de vrij beschikbare kopervoorraden op het laagste peil sinds 1984. Tegen eind dit jaar houden de VS en China samen 71% van alle bovengrondse voorraden vast. Nog een gebied waar Europa opnieuw volledig de mist in gaat.
Samengevat: de vraag groeit, het aanbod kan niet volgen en de buffers zijn op.
Wat kan er misgaan?
Nu de andere kant.
De tariefbom
Sinds augustus 2025 geldt in de VS een invoertarief van 50% op halfafgewerkte koperproducten (Section 232). Ruw en geraffineerd koper is vrijgesteld. Voorlopig. Op tafel ligt een tarief van 15% vanaf 1 januari 2027 en 30% vanaf 2028 voor geraffineerd koper. Nog niet beslist, maar de markt houdt er al rekening mee!
Die dreiging heeft de koperstromen scheefgetrokken. Handelaars verscheepten massaal koper naar de VS omdat er een premie werd betaald. Voor hetzelfde geld betaalde men meer voor koper in de VS omdat men rekening hield dat er een inmportheffing komt. Die premie piekte in juli 2025 op meer dan $3.000 per ton. De Comex-voorraden stegen met 750% tot meer dan 714.000 ton. In de VS ligt volgens Macquarie 1,6 miljoen ton koper opgeslagen. Een deel van de “globale krapte” is op korte termijn artificieel omdat iedereen hun koper wil verkopen in de VS door de scheefgetrokken situatie.
Er zijn drie scenario’s:
- Geen beslissing: 1 januari passeert zonder aankondiging. De invoerheffingen starten dan niet, maar de dreiging blijft. Het koper blijft in de VS en de krapte elders houdt aan.
- Tarief wordt aangekondigd, met tijd om nog te verschepen: handelaren kopen al het koper dat ze kunnen en brengen het nog snel naar de VS. Globaal prijsverhogend.
- Tarief definitief geschrapt: er is geen reden meer om koper in de VS te houden. Het stroomt terug uit de VS en de globale prijzen zullen dalen.
De koperprijs hangt af van de beslissing van één persoon: Trump. Voorspelbaarheid is niet zijn sterkste kant, maar hij zit wel met een verkiezing binnenkort. Als hij punten wil scoren bij het minder intelligent publiek, laat hij die tarieven vallen waardoor koperprijzen een klap krijgen. “Kijk wat ik gedaan heb!”. Een deel van het publiek zal sowieso vergeten zijn dat hij ook de oorzaak was van die tariefstijging…
Narrative violation: een groeiend overschot
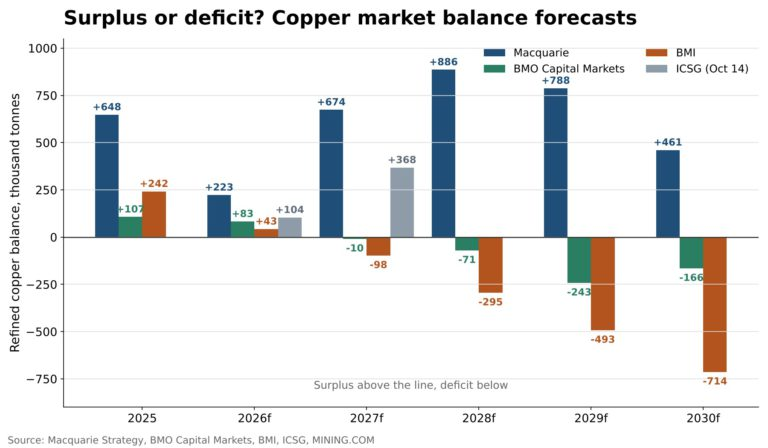
Op 14 oktober kwam de International Copper Study Group (ICSG) met cijfers die niet in het mainstream verhaal passen. Geen tekort, maar een groeiend overschot: 104.000 ton in 2026, 368.000 ton in 2027. Nieuwe smelterijen in Indonesië, India en de EU starten op, de mijnproductie herstelt en er wordt meer schroot gerecycleerd.
De zichtbare voorraden lopen wel op. LME (Londen), SHFE (China) en COMEX (VS) hebben samen recordniveaus aan koper!
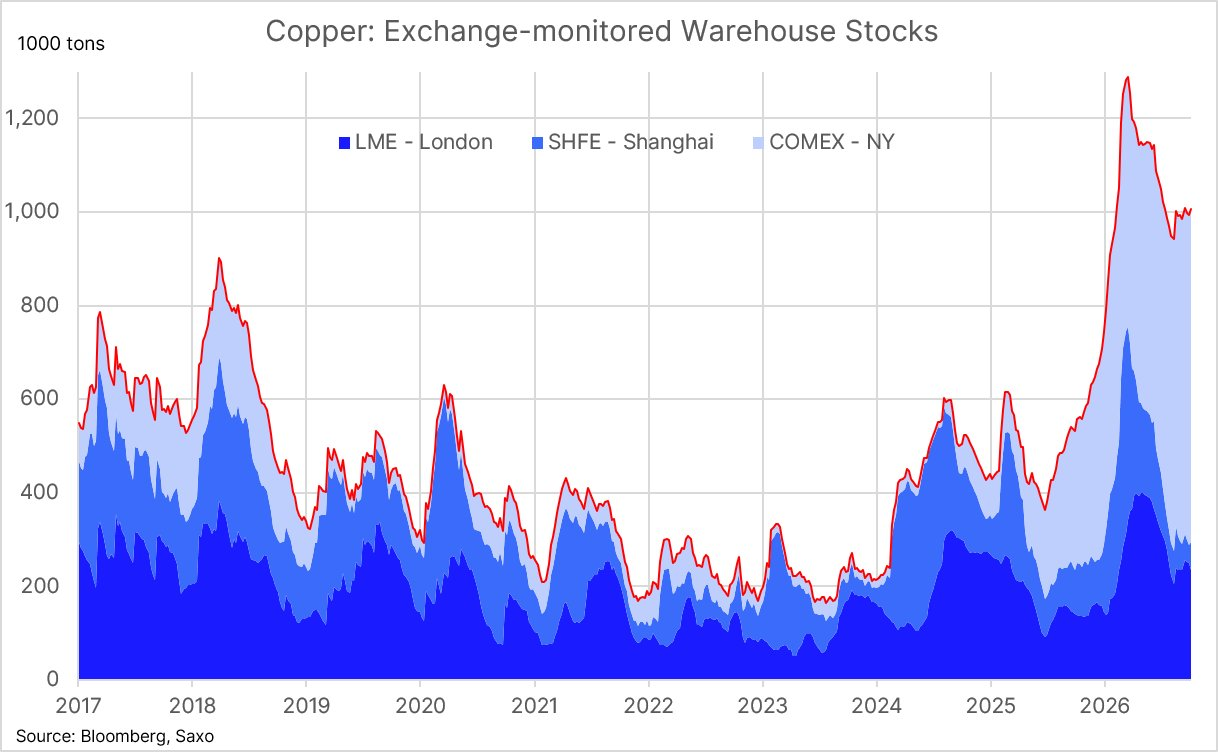
Duidelijk niet het beeld wat de meesten lijken te hebben over de kopermarkt.
Veel voorraad betekent ook veel potentiële verkoopdruk, mocht er iets veranderen in de markt. Ik zeg zomaar iets: een afschaffing van tarieven?
Rentes en China
Grondstoffen staan op het hoogste peil tegenover Amerikaanse 30-jaars obligaties sinds 2008.
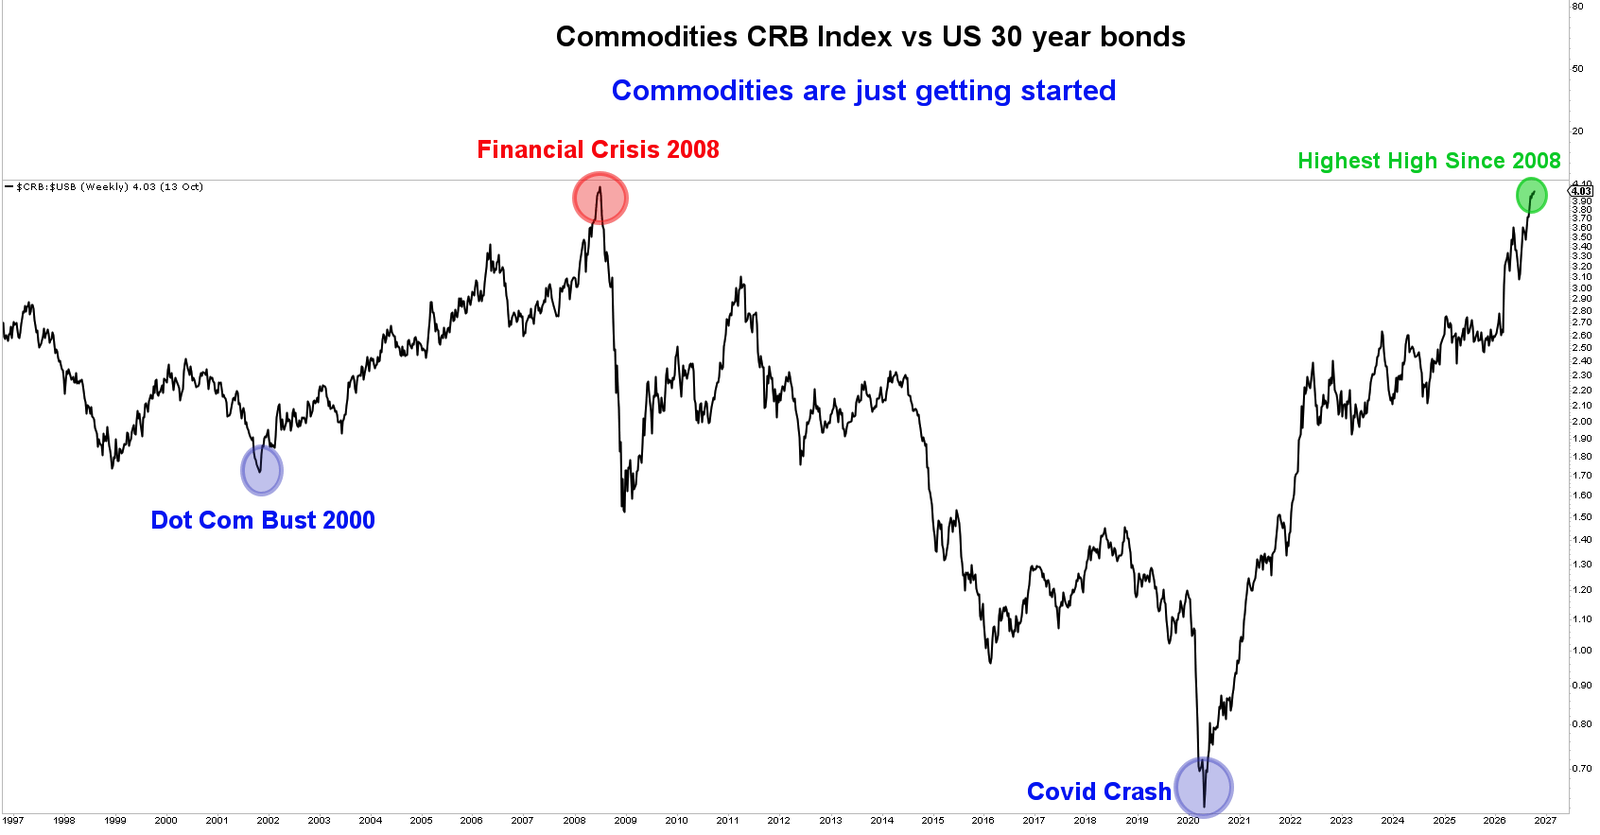
Dure grondstoffen + hogere rentes = argument voor een zwakkere economische periode.
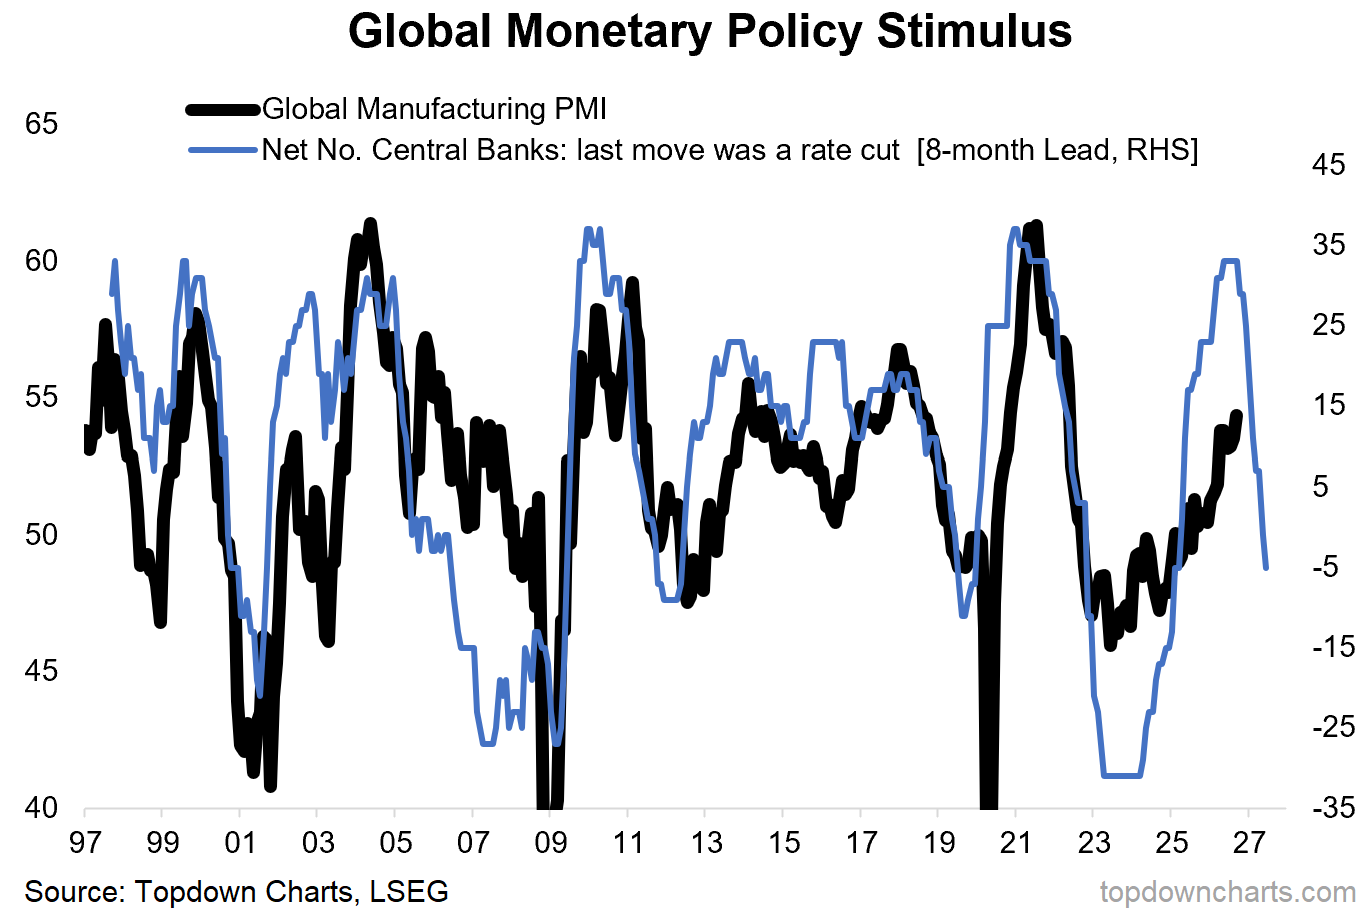
Steeds meer centrale banken schakelen over naar renteverhogingen. Zo’n verschuiving in monetair beleid heeft met vertraging effect op de wereldwijde industriële activiteit.
De Chinese groei-indicatoren wijzen ook naar een verdere vertraging.
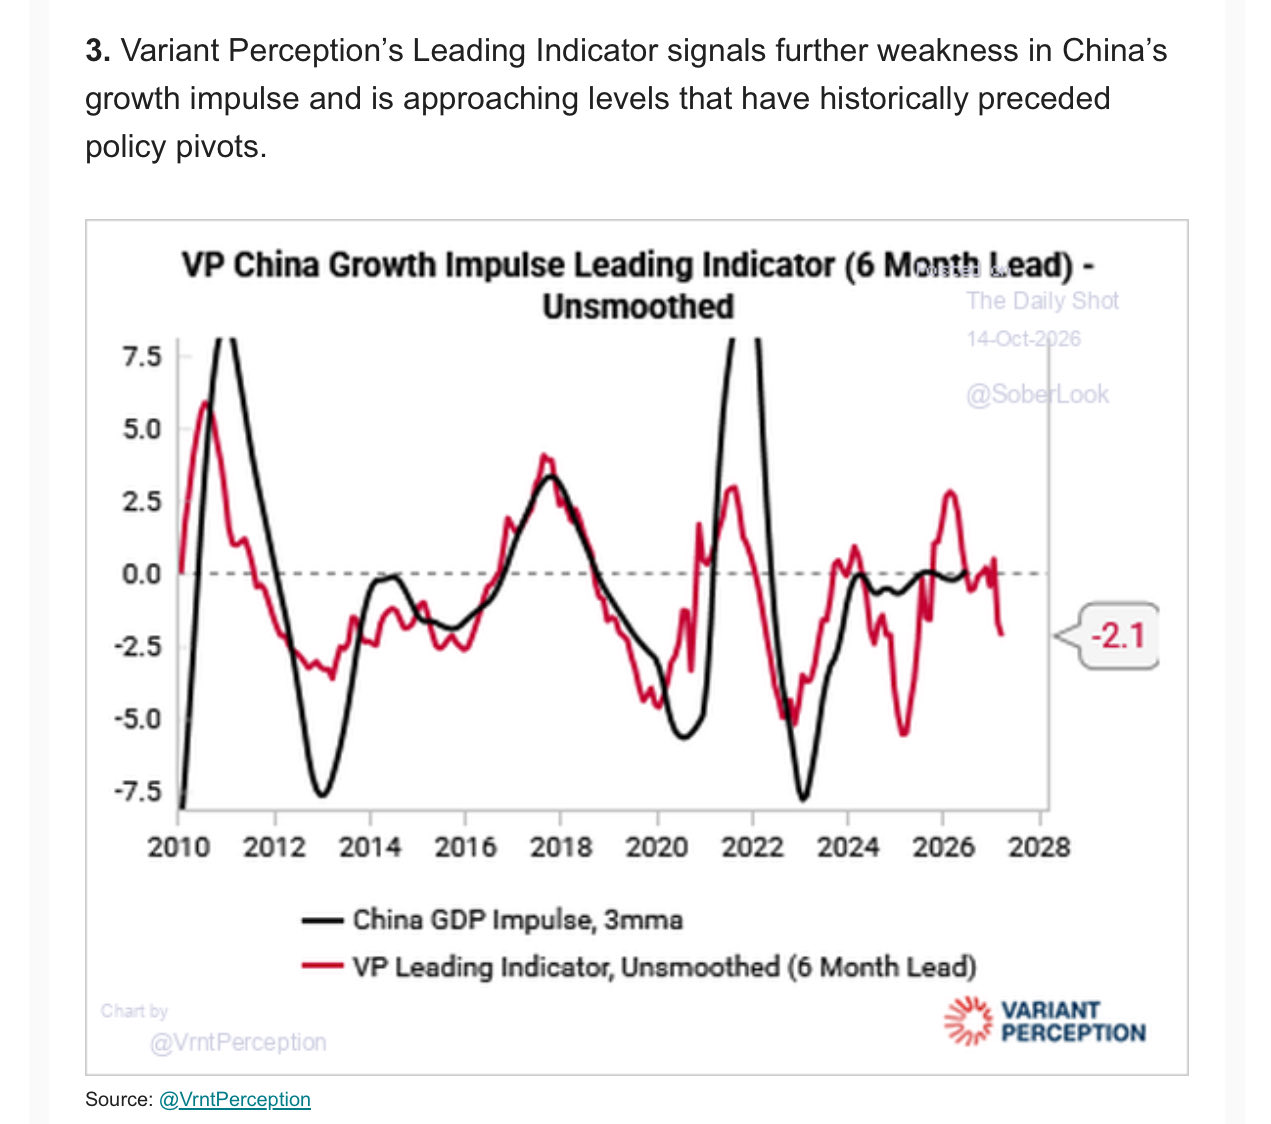
China verbruikt 59% van al het geraffineerde koper ter wereld. Vertraagt China, dan voelt koper dat als eerste.
De AI-trade
Vorige week stond ik nog uitvoerig stil bij de barsten in de AI-trade. Datacenters zijn goed voor bijna 1 miljoen ton koper per jaar, zo’n 3,5% van het totaal.
Veel hypevolgers zijn ook op de kopertrein gesprongen waardoor kopermijners steeds meer handelen als de AI-aandelen. Vorige donderdag, 22 oktober, zakte de Nasdaq 2,9% en de mijners (COPX ETF -6,27%) zakten mee, zonder enig kopernieuws.
Koper is wat mij betreft een AI-trade geworden. Laat AI het afweten, dan krijgen de kopermijners klappen. Zowel door de correlatie als door de (tijdelijk) dalende vraag van failliete neoclouds (datacenteruitbaters).
High prices are the cure for high prices
De oudste wet in grondstoffen. Hoge prijzen zorgen ervoor dat men minder zal verbruiken van de grondstof. Er wordt geïnvesteerd in nieuwe technologie om ofwel goedkoper te kunnen mijnen of beter te kunnen recycleren.
Dat laatste heeft Fortescue recent nog maar bewezen.
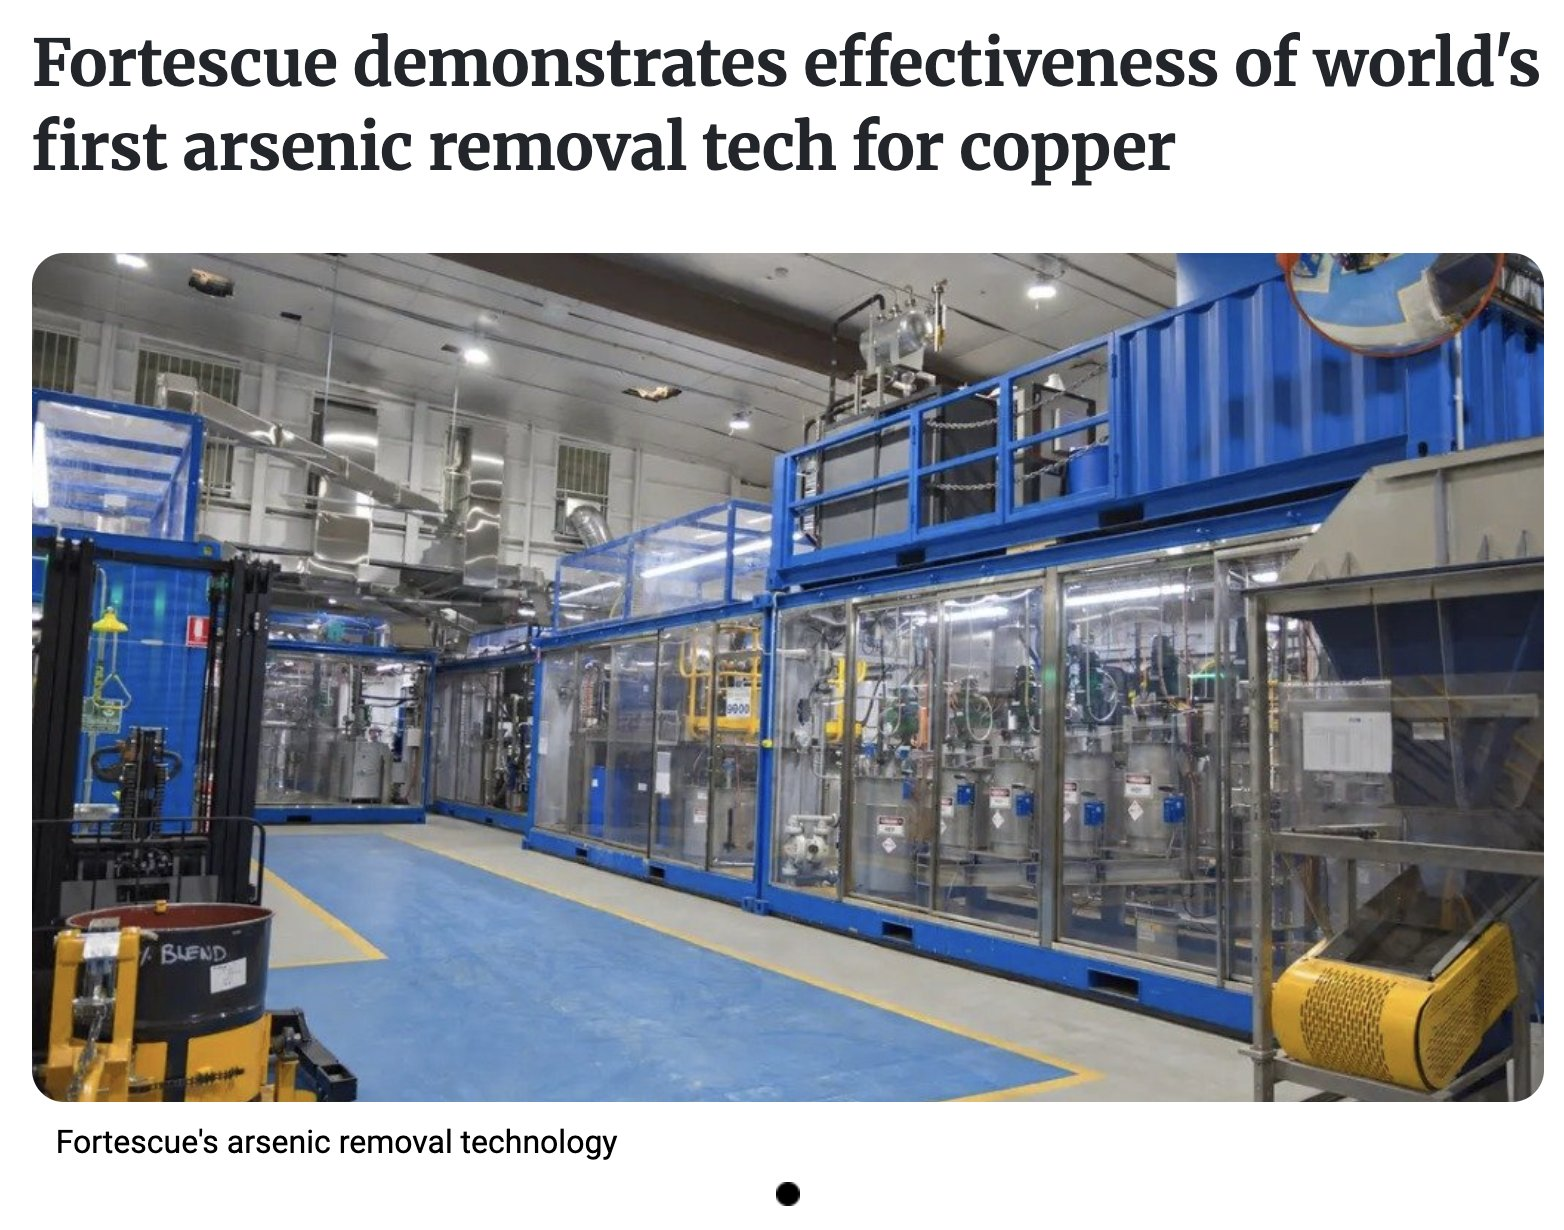
Via hun gepatenteerd Toowong-proces halen ze arseen uit koperconcentraat met behoud van 99,9% van het koper.
Te hoge gehaltes arseen in koper worden geweigerd bij kopersmelterijen omdat het giftig is en kostelijk om te verwerken. Arseen maakt veel ertsen vandaag onverkoopbaar en koperprojecten niet-economisch. Als ze deze technologie ook kunnen inzetten in mijnbouw is dit een echte gamechanger.
Technisch
Koperprijs
Koper in New York (COMEX) of Londen (LME) vertoont een gelijkaardig beeld. Die van New York is iets volatieler door verschillende uitspraken van Trump i.v.m. invoerheffingen.
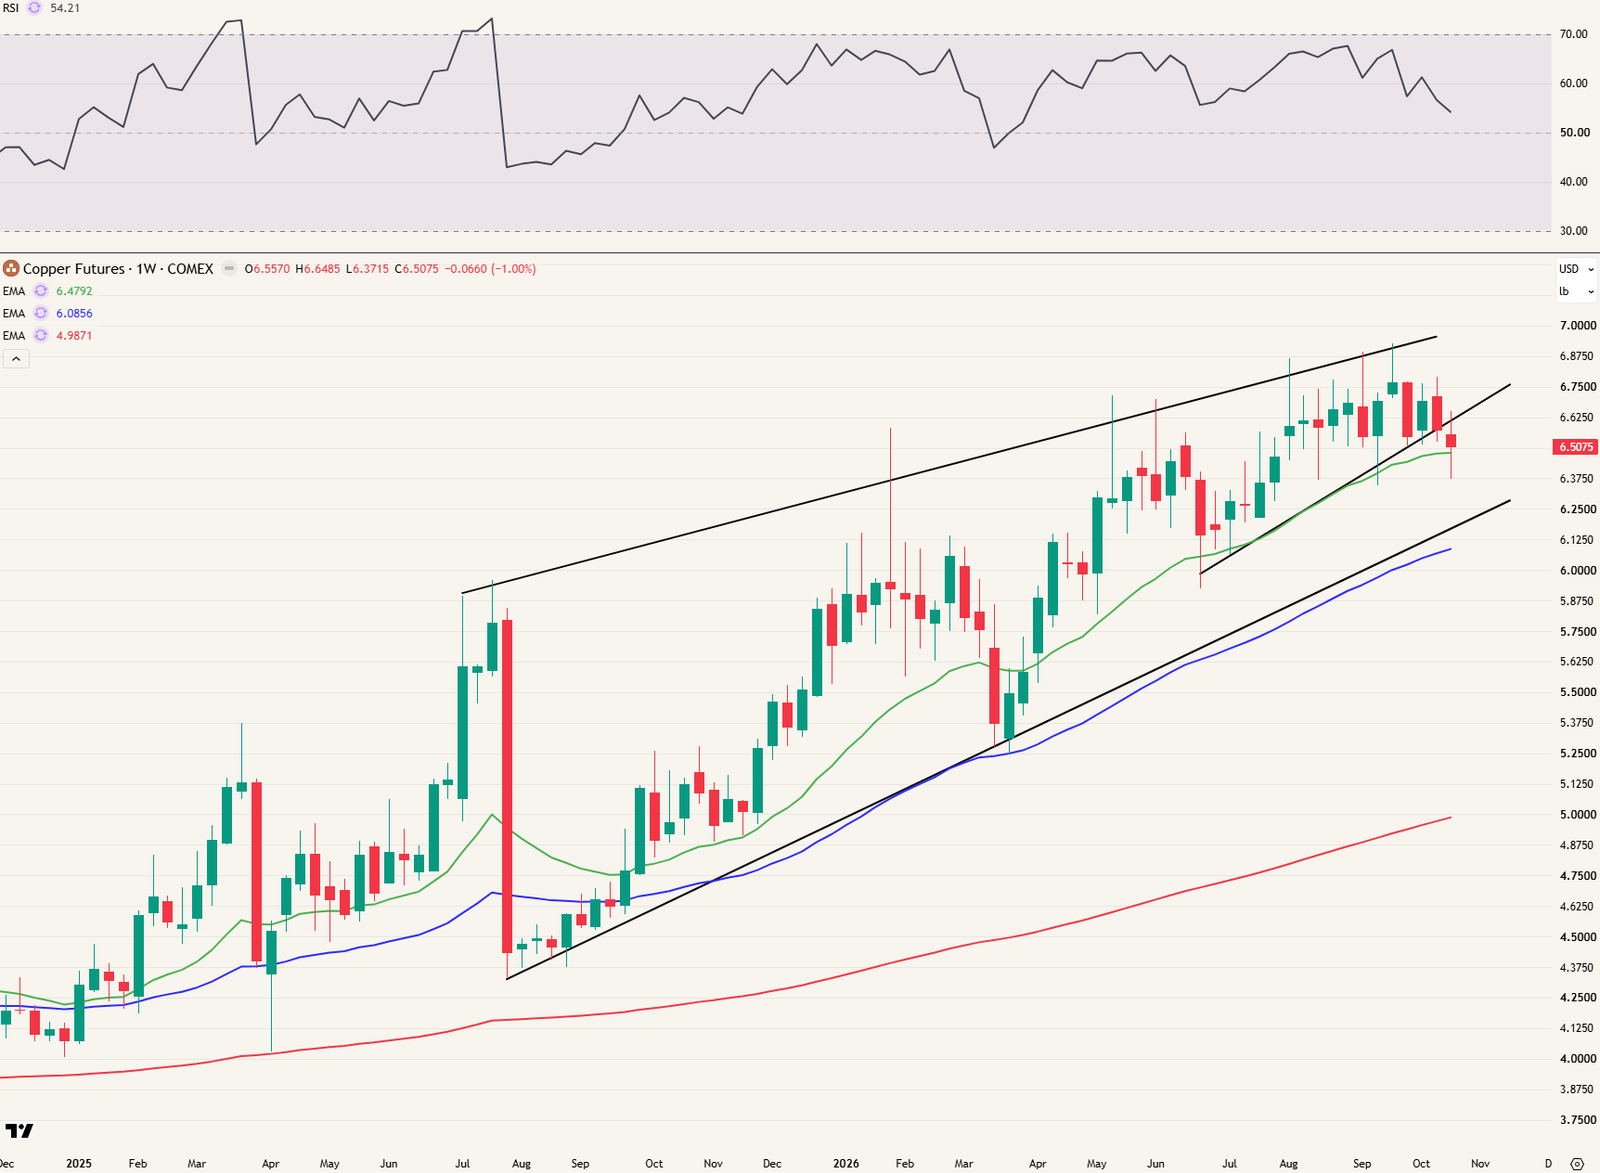
We zien het bearish patroon van een stijgende wig (rising wedge). Eigenlijk een kleine rising wedge binnen een grotere rising wedge.
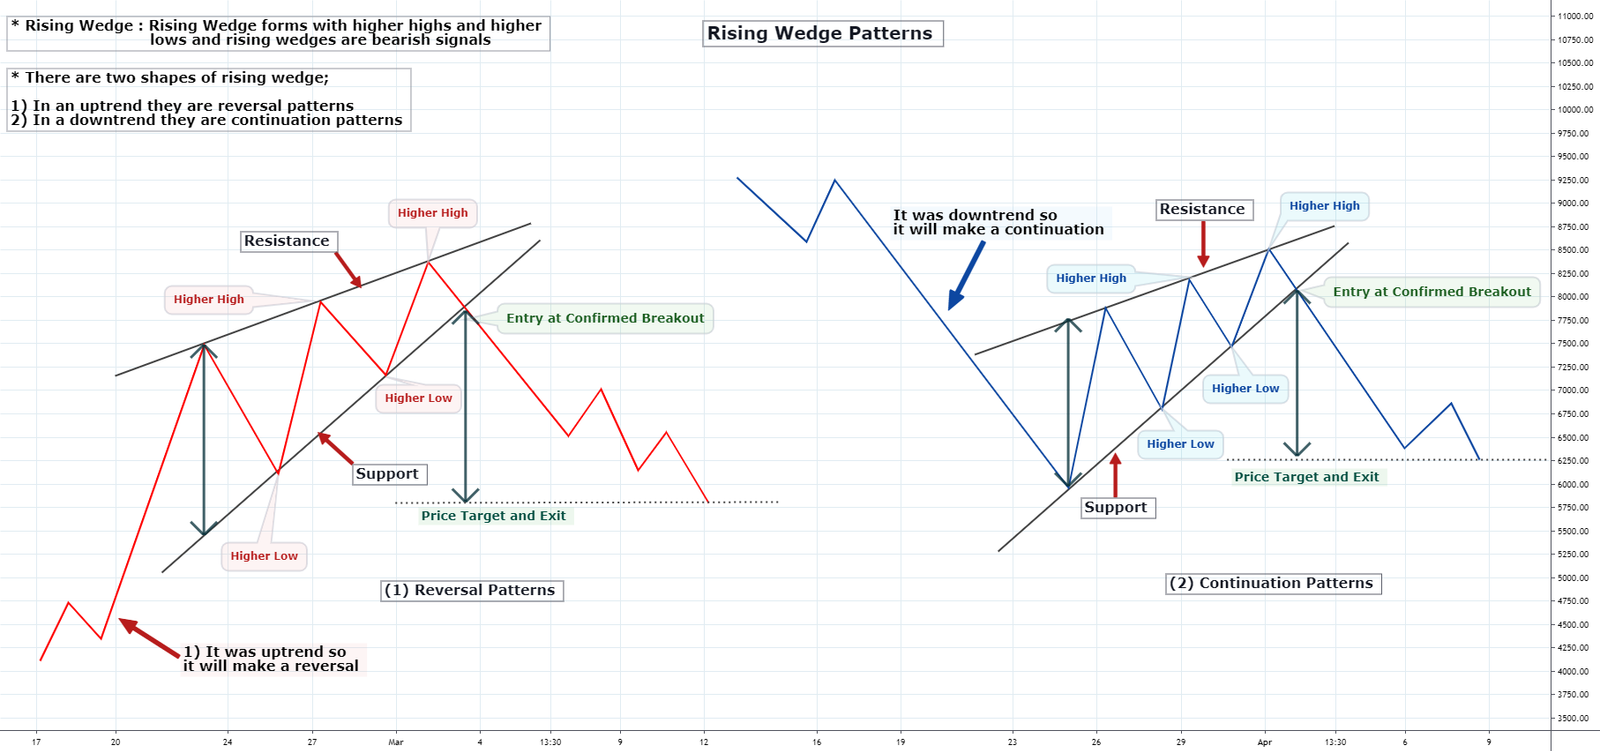
De kleinste rising wedge is al gebroken en geeft een koersdoel van $5,91. Een daling van 9% tegenover de huidige koers van $6,5. Dat is een kleine correctie.
Stel dat die grote rising wedge ook zou breken, is het ander paar mouwen. Deze geeft als koersdoel $4,55 (-25%). Dat zou een correctie zijn naar het 50-maandgemiddelde.
Kopermijners
De Global X Copper Miners ETF (COPX) vertelt ook geen rooskleurig verhaal.
Op de weekgrafiek zien we:
- Negatieve divergentie
- Double top pattern
- Een 50% retracement na de tweede top
- Vorige week gebroken door het 50-weekgemiddelde
Zeker na dat laatste signaal zijn er genoeg bearishe elementen om ook hier voorzichtig te worden.
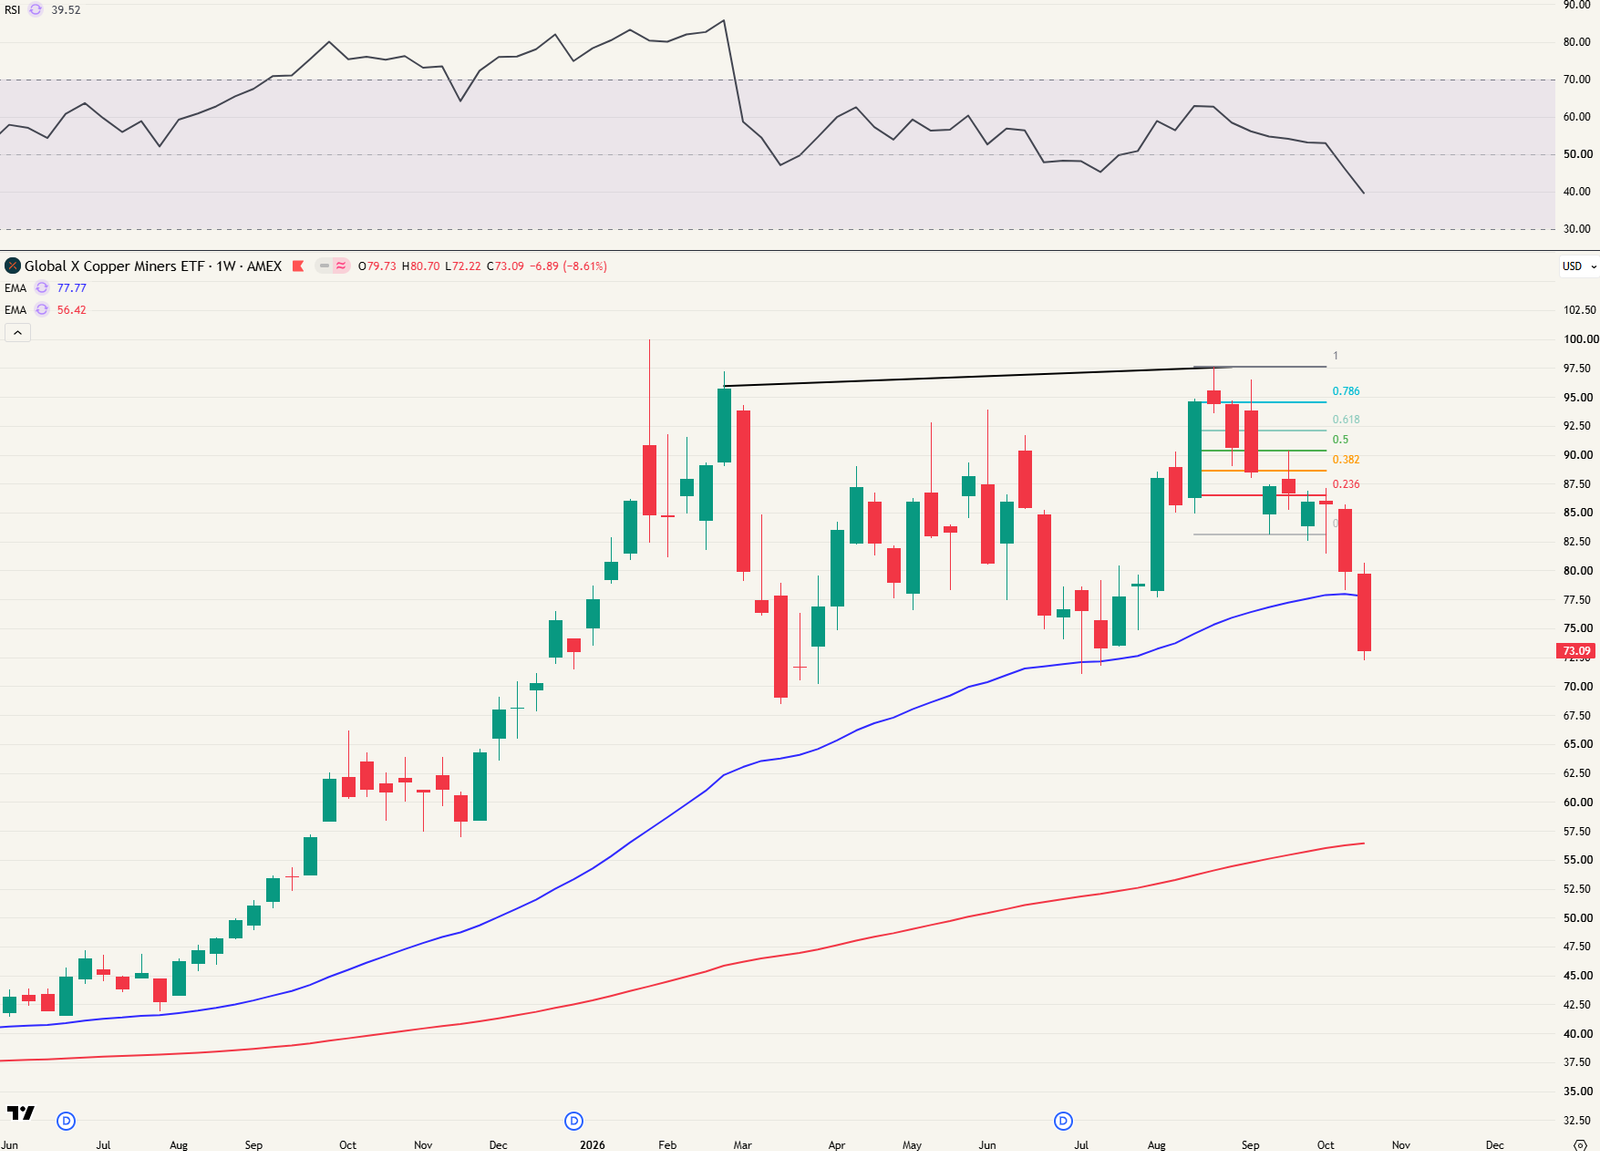
COPX ETF weekgrafiek
De rode lijn zou mijn volgende doel zijn. Dat is nipt onder $60.
De sectorETF staat al 25% onder de recente top in augustus. Dit zien we ook terug bij veel individuele koperbedrijven. Bij de kleintjes zijn er nog met een constructieve grafiek, maar het kan rap wijzigen als we nog 1 of 2 zo’n weken zouden krijgen.
Conclusie
Op lange termijn ben ik bullish op koper. De vraag groeit structureel, nieuwe mijnen hebben 17 jaar nodig om gebouwd te worden.
Op korte termijn zitten er te veel “toeristen” in de sector en zijn er voldoende elementen die de prijs en en de sector pijn kunnen doen.
- De tariefbeslissing rond 1 januari kan alle kanten op
- De International Copper Study Group ziet een groeiend overschot
- Centrale banken trekken de rente op en China vertraagt
- En laat de AI-trade het afweten, dan gaan de mijners mee onderuit.
Koper staat vandaag op de voorpagina en elke bank is bullish. Dat is doorgaans geen positief signaal. Het technische plaats is op korte termijn ook niet rooskleurig. Een correctie in een structurele bullmarkt is geen probleem. Mocht COPX richting of onder de $60 gaan, kan dit opnieuw een mooie kans zijn, maar dat moeten we dan goed analyseren. In tussentijd ga ik mijn blootstelling aan koper in de portefeuille halveren. De helft van wat ik verkoop, hou ik in cash aan. Met de andere helft vergroot ik mijn blootstelling aan offshore oil & gas services.
Veel succes!
Geldvos 🦊