Een potentieel nieuw beleggingsthema. Zuid-Korea heeft belofte als land en veel interessante bedrijven, maar mogelijk zijn we hier te vroeg gezien de recente hype in enkele Zuid-Koreaanse kleppers.
Zuid-Korea stond recent in de belangstelling omdat hun KOSPI-index zeer sterk was gestegen. Speculatie vierde er hoogtij en vele kleine retailbeleggers moesten hun beleggersrekening sluiten na margin calls (grote verliezen met geleend geld).
Meer dan 320.000 beleggersaccounts werden gesloten op 13 juli. Op één dag!
- 62% van deze accounts waren van mensen jonger dan 35 jaar.
- Beleggers ouder dan 50 jaar waren goed voor 62% van de margin loans.
- Beleggers ouder dan 60 jaar verdubbelden hun margin loans jaar op jaar.
De jongeren werden eerst geliquideerd omdat ze dunnere buffers hadden. Het waren vooral de “ouderen” die leenden om te beleggen. Op recordkoersen. Vlak tegen hun pensioen.
In juli kreeg de KOSPI een pandoering van ca. 45%, maar ondertussen steeg die opnieuw meer dan 25%. Deze index bestaat vooral uit twee bedrijven: SK Hynix en Samsung. Die twee zijn samen goed voor 55% van de Koreaanse index. Eigenlijk is het eerder rond de 70% want er zijn verschillende dochterbedrijven van Samsung ook opgenomen in de Kospi, alsook het bedrijf SK Square dat 20% van SK Hynix bezit.
Elke ETF die Zuid-Korea koopt, koopt dus 70% Samsung en SK Hynix: Vooral AI / geheugenchips. De andere 30% van de index krijgt een relatief klein deel van de inkomende geldstromen. De bedrijven buiten de index nagenoeg niets. Daar liggen kansen voor parelvissers.
Dit artikel is eveneens te beluisteren via Spotify enApple Podcasts of te bekijken op YouTube. (Publicatie op woensdagochtend).
Recente evoluties
Twee zaken die recent de Zuid-Koreaanse markt hebben beïnvloed
- Uitzonderingen in de meerwaardebelasting voor Zuid-Koreanen.
- Samsung en SK Hynix beginnen in te zetten op rendement voor de aandeelhouders.
Koreaanse meerwaardebelasting
Zuid-Korea heeft een meerwaardebelasting. Er werd een tijdelijke vrijstelling van vermogenswinstbelasting ingevoerd voor individuele Koreaanse beleggers die buitenlandse aandelen verkochten om deze op lange termijn te herinvesteren in binnenlandse Koreaanse aandelen.
Voorwaarde:
- Buitenlandse aandelen al in bezit sinds 23/12/2025
- Verkoop buitenlandse aandelen en zet het bedrag om in Koreaanse Won (KRW).
- Herbeleg het geld in Koreaanse aandelen of binnenlandse fondsen
- Hou deze belegging minimaal één jaar aan.
Dat plaatst de recente hausse van de KOSPI meteen in perspectief. Die kwam er dankzij fiscale motivatie van de overheid. Diezelfde fiscale motivatie is nog aanwezig voor de rest van het jaar.
Dat wil zeggen dat
- er nog tot eind van het jaar fiscale motivatie is om Zuid-Koreaanse aandelen te kopen.
- er nog fiscale motivatie is om deze aandelen NIET meteen te verkopen. Ze moeten ze minstens 1 jaar aanhouden.
⇒ Artificieel hoge koopdruk en lage verkoopdruk = Higher prices.
Focus op aandeelhouderswaarde
Zuid-Korea had jarenlang een discount omdat er amper focus was op aandeelhouderswaarde. Dividenden werden zwaar belast en buybacks werden amper uitgevoerd. Als ze er waren, dan werden de aandelen niet vernietigd, maar bijgehouden door het bedrijf.
De regering wil dit wijzigen en heeft nieuwe wetten gelanceerd, het “corporate value-up program”.
- Verplicht vernietigen van eigen aandelen die werden gekocht binnen het jaar.
- Lagere dividendbelasting naarmate er een groter deel van de winst wordt uitgekeerd.
De twee Zuid-Koreaanse kleppers doen alvast goed mee.
SK Hynix
- De voorzitter kocht zelf $3,45 miljoen aandelen (eind juli)
- Het bedrijf gaat minimaal 50% van free cash flow uitkeren aan aandeelhouders (voorheen was dat maximaal 50%). Er werd vanaf augustus al een inkoopprogramma van $29 miljard opgezet
Samsung
- Belofte gemaakt om 50% van free cash flow uit te keren aan aandeelhouders via dividend en inkoop eigen aandelen
Positieve ontwikkelingen die hun koersen, en dus ook die van de KOSPI, op termijn zullen ondersteunen.
Zuid-Korea technisch bekeken
De grafiek van de Kospi ziet er helemaal niet goed uit. We hebben net een grote fase van overdrijving achter de rug. Deels op basis van bovenstaande wetgeving, deels op
basis van de AI-hype, deels op basis van Zuid-Koreanen die hun geld terug brachten naar binnenlandse beleggingen.
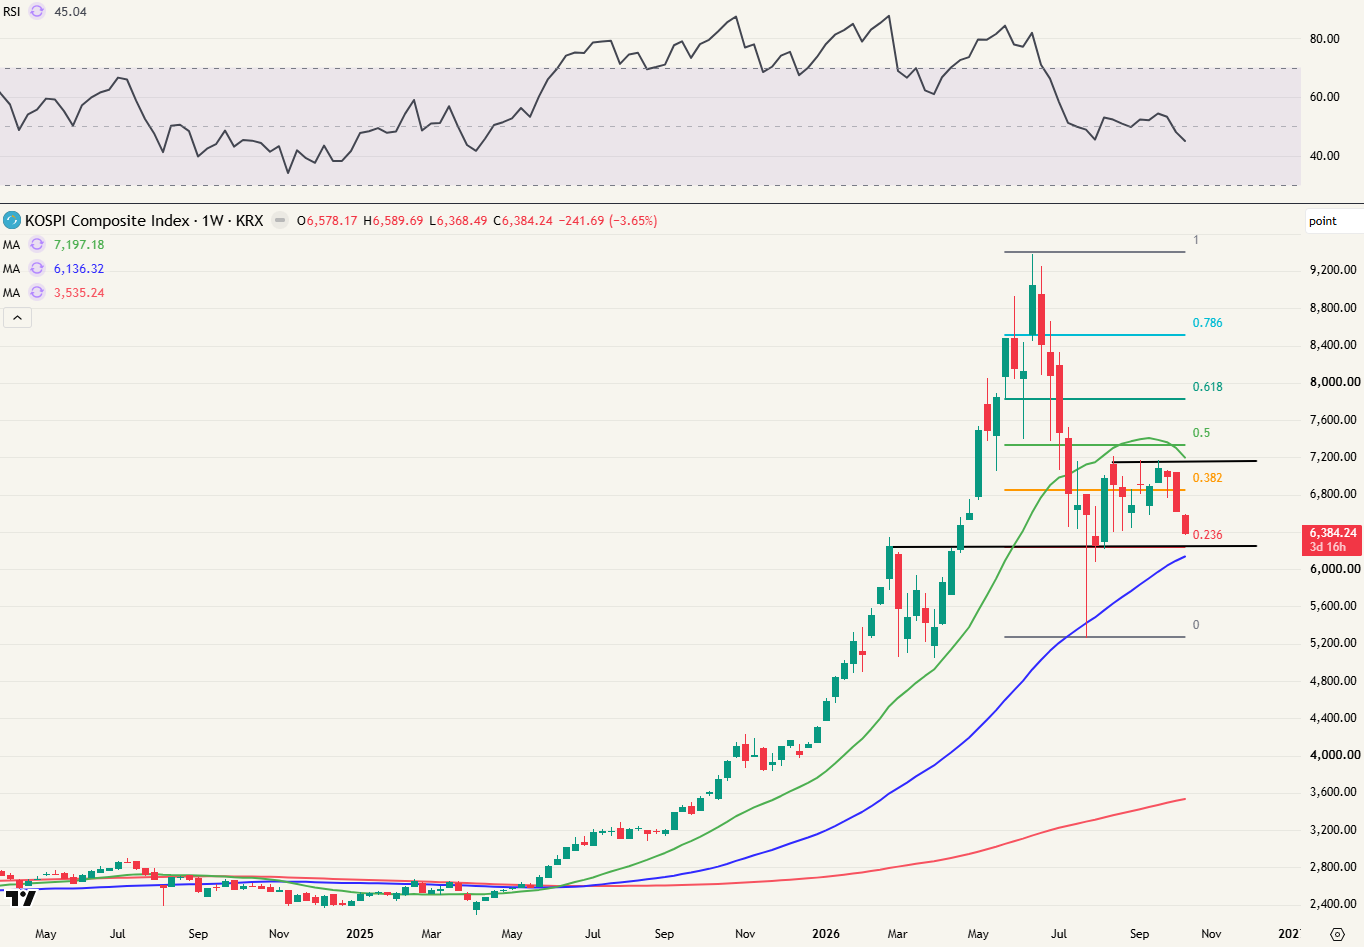
Het 20-weekgemiddelde werd gebroken en het 50- weekgemiddelde is de volgende test. Deze valt samen met de lange zwarte horizontale lijn. Mogelijk een dubbele steun wat kan wijzen op een bullish kruispunt.
Dat moeten we nog bezien. Zolang de koers boven dit gemiddelde blijft, is de bull casus intact. Eens eronder… dan is er niet meteen steun en kan het snel gaan.
Zolang de koers niet boven 8200 handelt, duidelijk boven de ‘61,8 retracement zone’, blijft de kans op een diepere correctie reëel. Dat treft vooral SK Hynix en Samsung, maar het zal vermoedelijk ook een weerslag hebben op de hele Zuid-Koreaanse markt.
Rugwind
Wat zijn de rugwinden die het Zuid-Koreaanse thema een duwtje in de rug geven?
- Status ontwikkelde markten: Zuid-Korea wordt niet door iedereen gezien als een ontwikkelde markt. Voor het grote MSCI is het land nog een emerging market. Hierdoor is het land voor een groot deel van de institutionele markt NIET investeringswaardig. Potentieel een boost voor het land als dat ooit wijzigt. De nieuwe wetgeving stuurt alvast in de juiste richting.
- Toegang kleine belegger: Ook de kleine belegger krijgt recent pas beter toegang tot Zuid-Koreaanse markten. Via Interactive brokers kan je er sinds begin mei rechtstreeks aandelen kopen. In België kunnen wij dit via Lynx en Mexem. Via Saxo en Bolero kan dat bijvoorbeeld nog niet. Naarmate meer brokers toegang verschaffen, zullen meer beleggers de weg vinden naar Zuid-Koreaanse aandelen. Wees eerlijk: had je al eens overwogen om te beleggen in Zuid-Korea? Vermoedelijk niet.
- Goedkope waardering + focus aandeelhouderswaarde: De terechte “Zuid-Korea korting”, omdat aandeelhouders niet werden verzorgd, kan evolueren naar een premie wanneer het begint door te sijpelen in de markt dat de nieuwe wetgeving een blijver is. Dividend + buybacks + multiple expansion!
- De culturele invloed van Z-K in de wereld: Deze invloed is jaar na jaar aan het toenemen.
- Enkele voorbeelden die bij ons duidelijk zichtbaar zijn/waren: Squid game, Parasite (4 Oscars), K-pop (Oscars & uitverkochte sportpaleizen).
- Dit fenomeen speelt nog sterker in Midden-Azië, waar de economieën meer dan 5% per jaar groeien (e.g. Kazachstan & Oezbekistan).
- Een sterke cultuur leidt naar een sterke economie. Hollywood zorgde decennialang dat iedereen wist wat de American dream is en dat de VS de droombestemming is om te reizen, emigreren of een bedrijf op te zetten. Vraag maar eens aan de jeugd onder 25 wat hun droombestemming nu is. Zuid-Korea zal goed scoren. Dit is uiteraard een traag proces, maar het is wel bezig.
Tegenwind
Er zijn zeker ook tegenwinden die neerwaartse druk op de koersen kunnen zetten.
- Recente hype: Van april 2025 tot juni 2026 ging de KOSPI maal 4 (+300%)! Ondertussen werd er ook wel meer dan 40% gecorrigeerd, maar veel mensen die in de hype kochten, staan op verlies. Dit zijn potentieel zwakke handjes die bij een verdere daling er ook de brui aan zullen geven.
- Correlatie met Nasdaq: De KOSPI is een techtrade en is sterk gecorreleerd met de Amerikaanse Nasdaq. Voor veel beleggers met blootstelling aan de VS is Zuid-Korea daarom geen diversificatie.
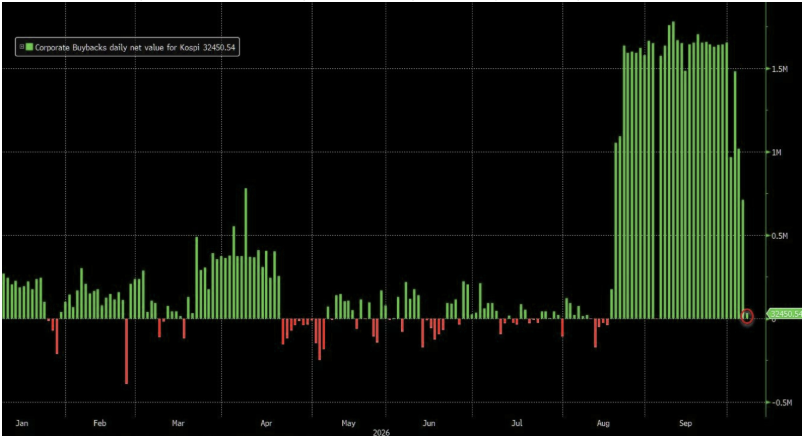
- Tijdelijk minder inkopen eigen aandelen: Samsung en SK Hynix hebben hun inkoopprogramma sneller uitgevoerd dan gepland. Normaal zouden ze aandelen inkopen tot eind oktober-midden november, maar ze zijn nu al klaar. Dat is minder koopondersteuning op korte termijn, maar komt later opnieuw op gang. Idealiter beter gespreid.
Goedkope bedrijven
Twee voorbeelden van solide bedrijven met goedkope waarderingen. Eén die iedereen kent, Samsung, en één die waarschijnlijk niemand kent iM Financial Group.
Wie er geen genoeg van kan krijgen verwijs ik naar dit draadje op X voor meer inspiratie.
Samsung Electronics
Het grootste bedrijf van het land!
Vorige week kwamen ze met hun (preliminary) cijfers van Q3 en die waren best indrukwekkend.
De koers noteert op dit moment aan minder dan 4 keer de winst voor 2026. Als ze hun forecast blijven halen, noteren ze zelfs richting 3 keer de winst voor 2027.
Recent beloofde het bedrijf om 50% van hun vrije kasstroom uit te keren.
- Voorheen was het dividend per kwartaal 374 KRW.
- Het nieuwe dividend vanaf Q3 is nog niet officieel bevestigd, maar wordt verwacht op 4500 KRW (vermoedelijk 29 oktober bevestigd)
Als dit de nieuwe standaard wordt bij Samsung, mag je dus 18.000 KRW dividend verwachten volgend jaar. Op de normale aandelen (ticker 005930 – koers: 250.000 KRW op 12/10/2026) is dit 7,2% bruto dividend of 4,28% netto voor Belgen.
Maar er zijn twee extra rugwinden bij Samsung:
- Samsung heeft ook preferente aandelen (preferred shares – ticker: 005935). Die hebben geen stemrecht, een lagere koers (186.800 KRW) en ontvangen ook dividenden. Het dividendrendement is dankzij de lagere koers uiteraard hoger: bruto 9,63% of 5,73% netto voor Belgen.
- Een activistische aandeelhouder vindt dat de preferente aandelen veel te goedkoop zijn en dat het bedrijf deze zelf moet terugkopen. Potentieel nog meer buybacks, of toch minstens van de preferente aandelen.
Dit is een waarde- en groeibelegging in 1. Gelijkaardige winstgevende en groeiende AI-kleppers in de VS noteren aan hogere multiples. De koers/winst (forward) van
- Micron: 7,02
- Broadcom: 19,42
- NVIDIA: 24,88
Samsung koop je aan een koers-winstverhouding van 4x en je krijgt er 5,73% netto dividend bij. Waarschijnlijk meer als de groei en buybacks zich verderzetten. Ik heb geen enkel van bovenstaande bedrijven, maar als ik een AI-bedrijf wou opnemen in de portefeuille is het duidelijk waar je het meeste bang for your Korean won krijgt!
Technisch is het plaatje van Samsung exact dat van de Kospi (zie hierboven).
iM Financial Group co.
Analoog met eerdere successen zoals Banco Macro (Argentinië), Grupo Cibest & Grupo Aval (Colombia), zocht ik opnieuw naar een lokale bank die potentieel sterk kan stijgen wanneer de markt van het land aantrekt.
iM Financial group (ticker 139130) is pas de zevende grootste bank van het land. Het is een Mid Cap (ca. $2,1 miljard US equivalent).
- Winstgevend
- Groeiend (+15% winstgroei dit jaar, verwacht +12% komend jaar).
- Niet duur
- Koers/winst = 7,1 vs. sectorgemiddelde 9,4
- PEG-ratio 0,6
- Koers/boek = 0,42 vs. sectorgemiddelde 0,9
- Aandeelhouderswaarde creatie: 40% van de winst wordt gebruikt.
- 4% dividend (2,38% netto voor Belgen)
- Inkoop eigen aandelen. Er is al een pakket in uitvoering van 40 triljoen won. Later zullen er nog 110 triljoen won aan inkopen worden goedgekeurd voor 2027. Beide pakketten zijn goed voor 5,41% van alle aandelen gerekend met de huidige koers (17510 KRW op 12/10/2026)
Je krijgt m.a.w. al 2,38 + 5,41% = 7,79% op basis van de huidige winst.
Technisch
Een volledig ander beeld dan bij Samsung.
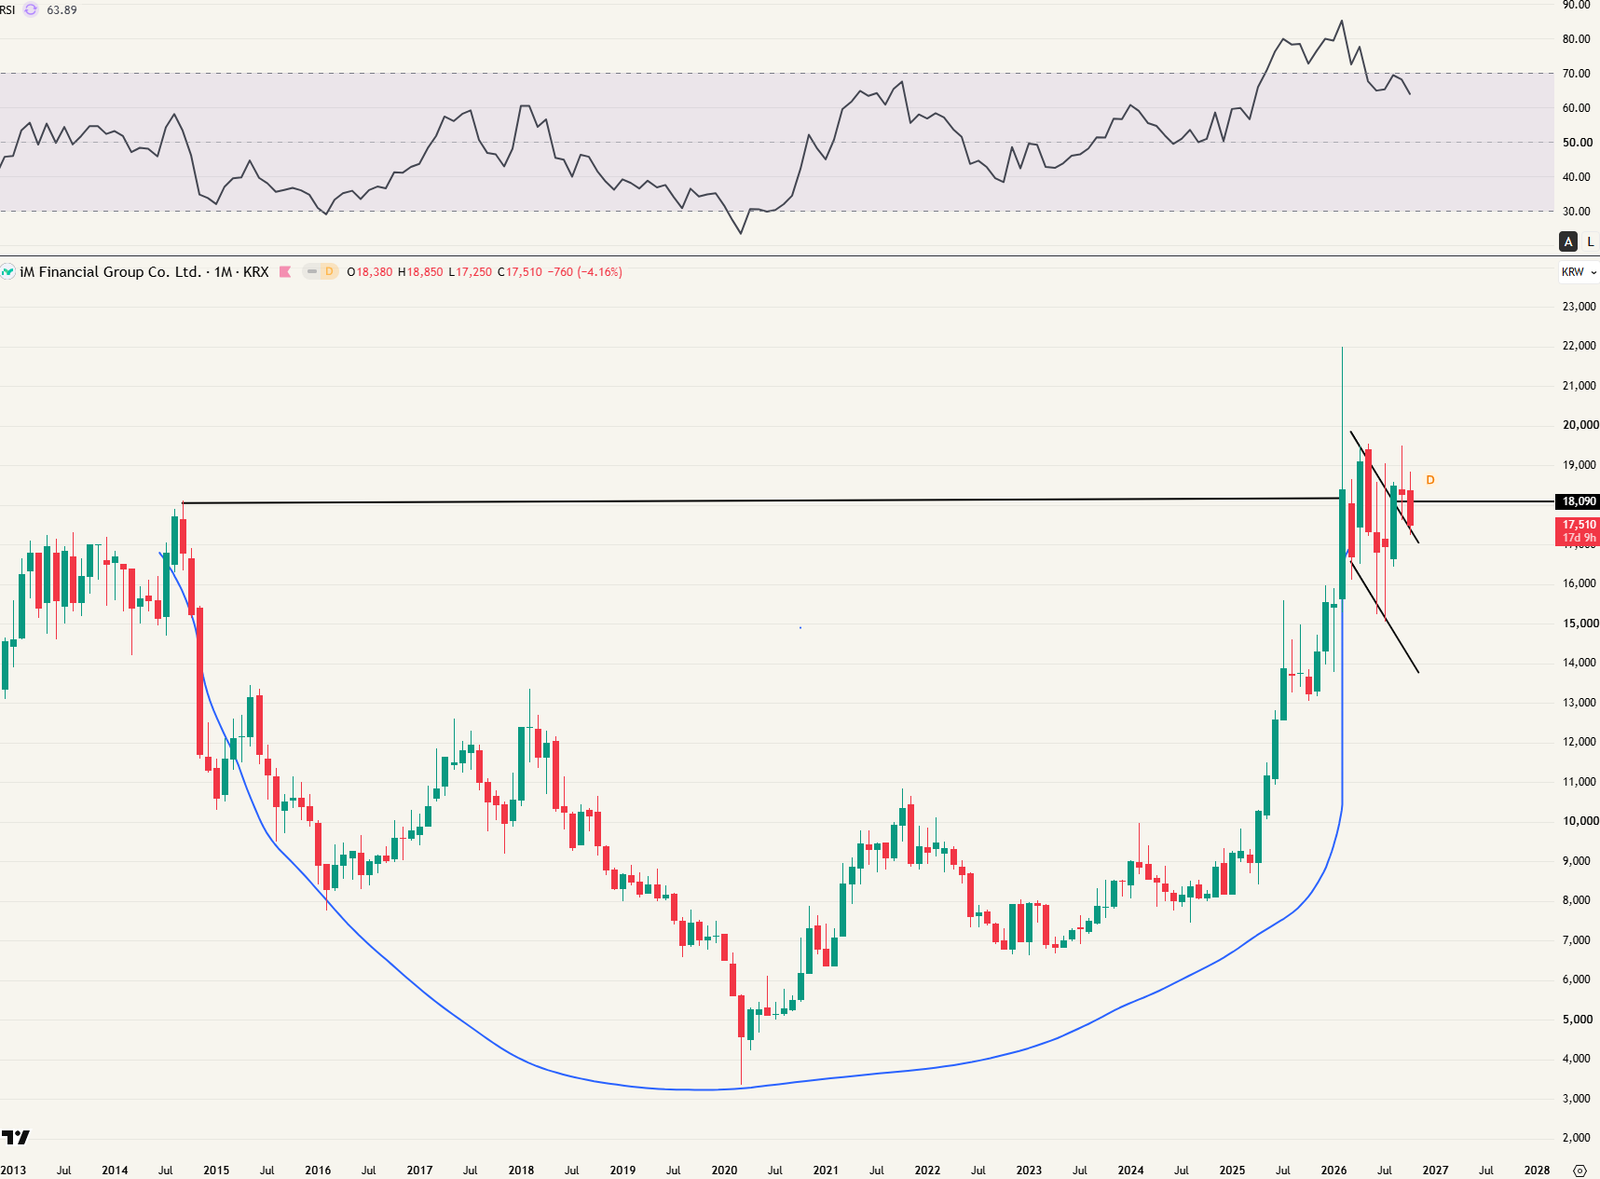
Eerst de lange termijn: Een cup & handlepatroon dat over 12 jaar werd gevormd. Weliswaar met een kleine handle.
Op de weekgrafiek zien we de bull flag die hier als handle fungeert in het grotere patroon. Het is geen zuiver patroon want de recente top valt niet binnen de bull flag. De koers brak boven de bull flag eind augustus en nu is de koers bezig met een backtest.
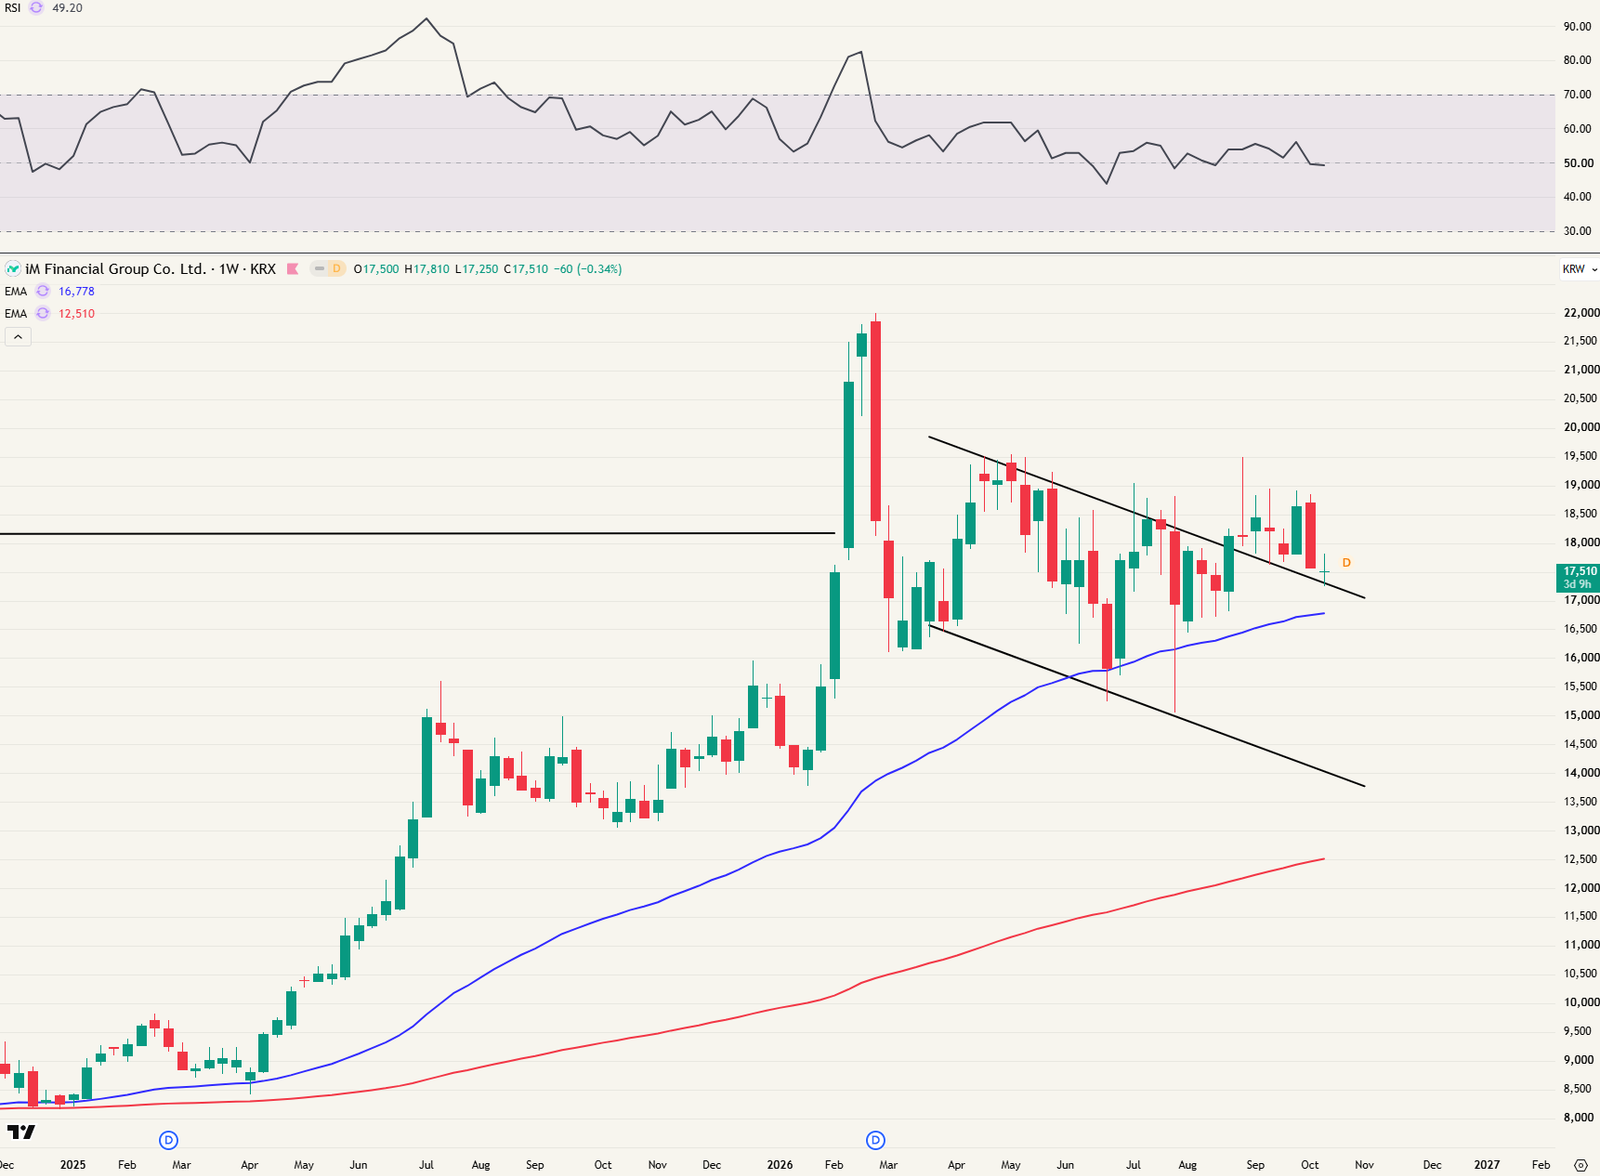
De EMA en MA50 op weekgrafiek waren ook duidelijk steun sinds januari 2025. Daar komen we weer dicht bij.
Een manier hoe je het kan aansnijden:
- Instap: 17510
- Stop loss: 14910
- Target: 32850
- R/R: 5,89 (very good)
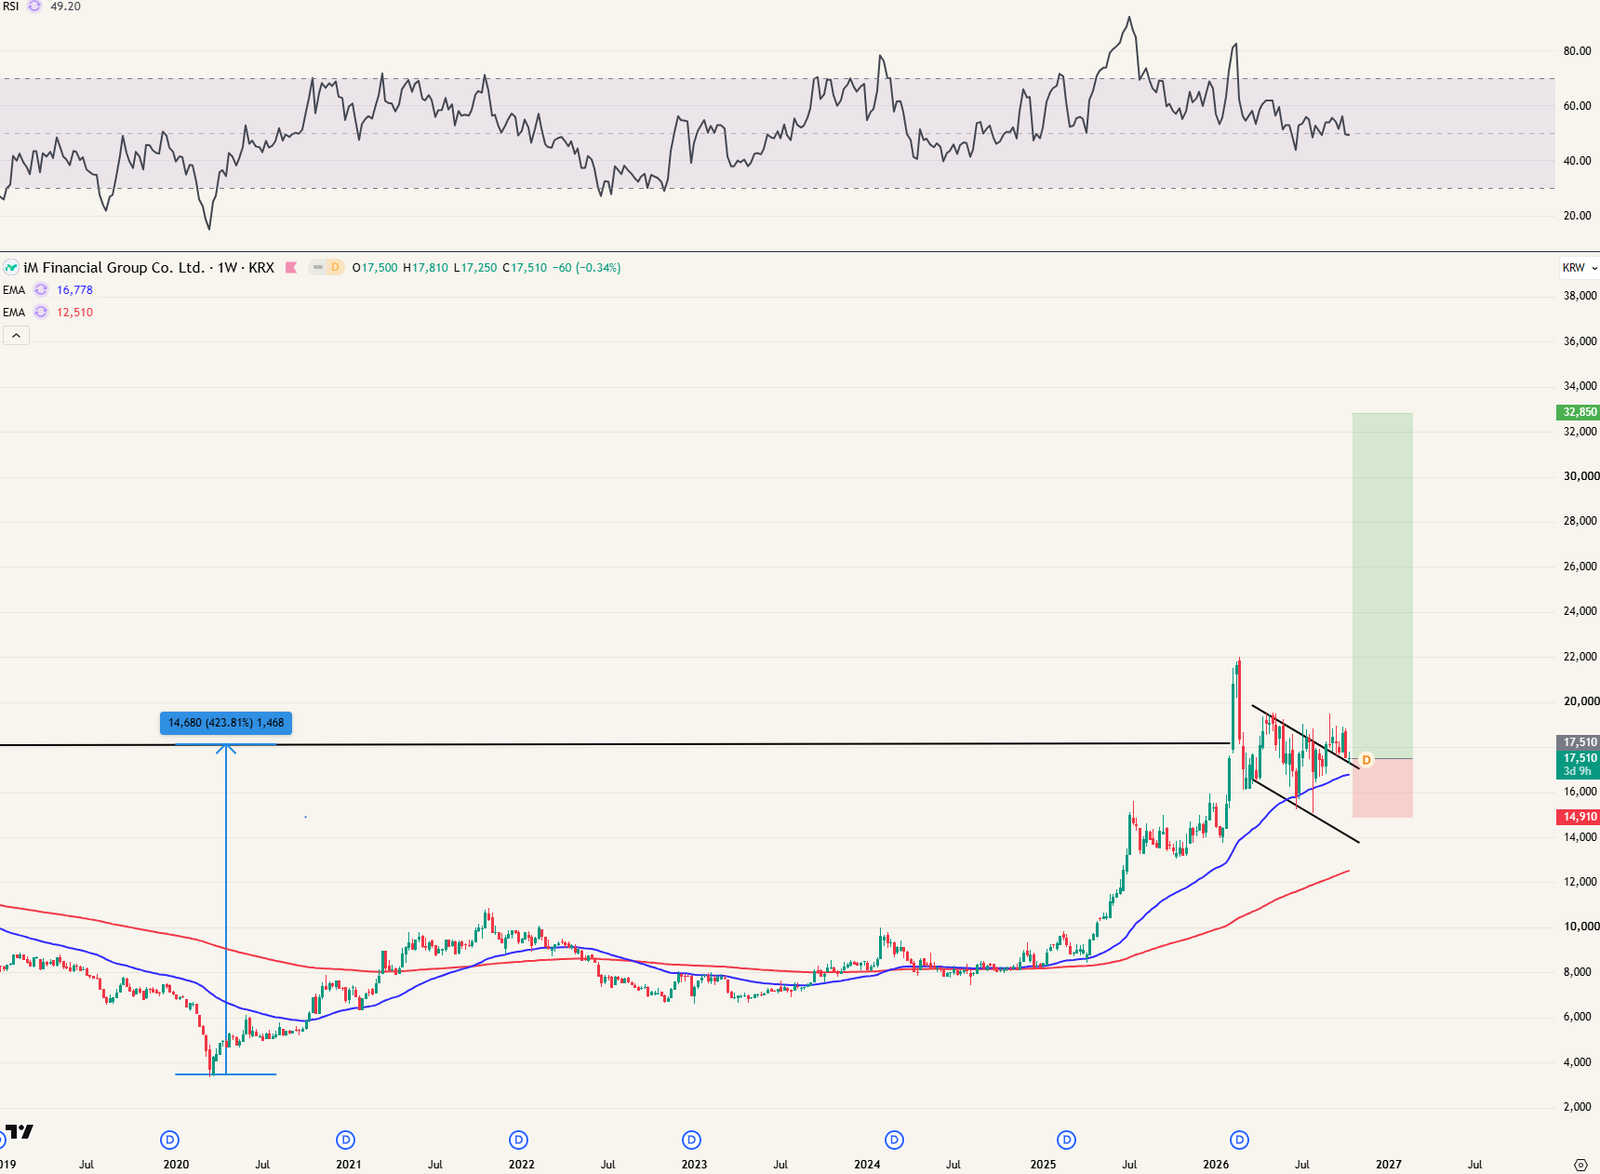
Dat is gerekend vanaf de huidige koers. Als je lager kan kopen, wordt de risk/reward verhouding nog beter uiteraard. Deze vind ik persoonlijk interessanter dan Samsung omdat
- Er minder een relatie is met de AI-trade
- Technisch en fundamenteel het dezelfde richting uitwijst
- Veel minder mensen kennen dit.
Tot slot
Zuid-Korea kan een interessante toevoeging worden aan de portefeuille. Ik nam een kleine positie in iM Financial Group (0,5% van de portefeuille) om een teen in het water te hebben en meer voeling met deze markt te krijgen.
Er zijn nog tegenwinden in het land, waarvan de correlatie met de AI-trade mogelijk de grootste is. Ik blijf verder onderzoek doen naar deze markt en interessante bedrijven die er noteren. Ik wil blootstelling naar dit land vergroten wanneer:
- er meer duidelijkheid is over de richting van de KOSPI
- een eventuele daling van de KOSPI geen negatieve impact heeft op value namen zoals iM financial
- ik een zeer aantrekkelijk Zuid-Koreaans aandeel ontdek. Ken je er zelf? Voel je vrij om je idee te delen!
Veel succes!
Geldvos 🦊
P.S. Fan van de blog of podcast? Je zou mij een ongelooflijk plezier doen door Geldvos op Spotify te volgen en mij een 5-sterren review te geven. Dank u!